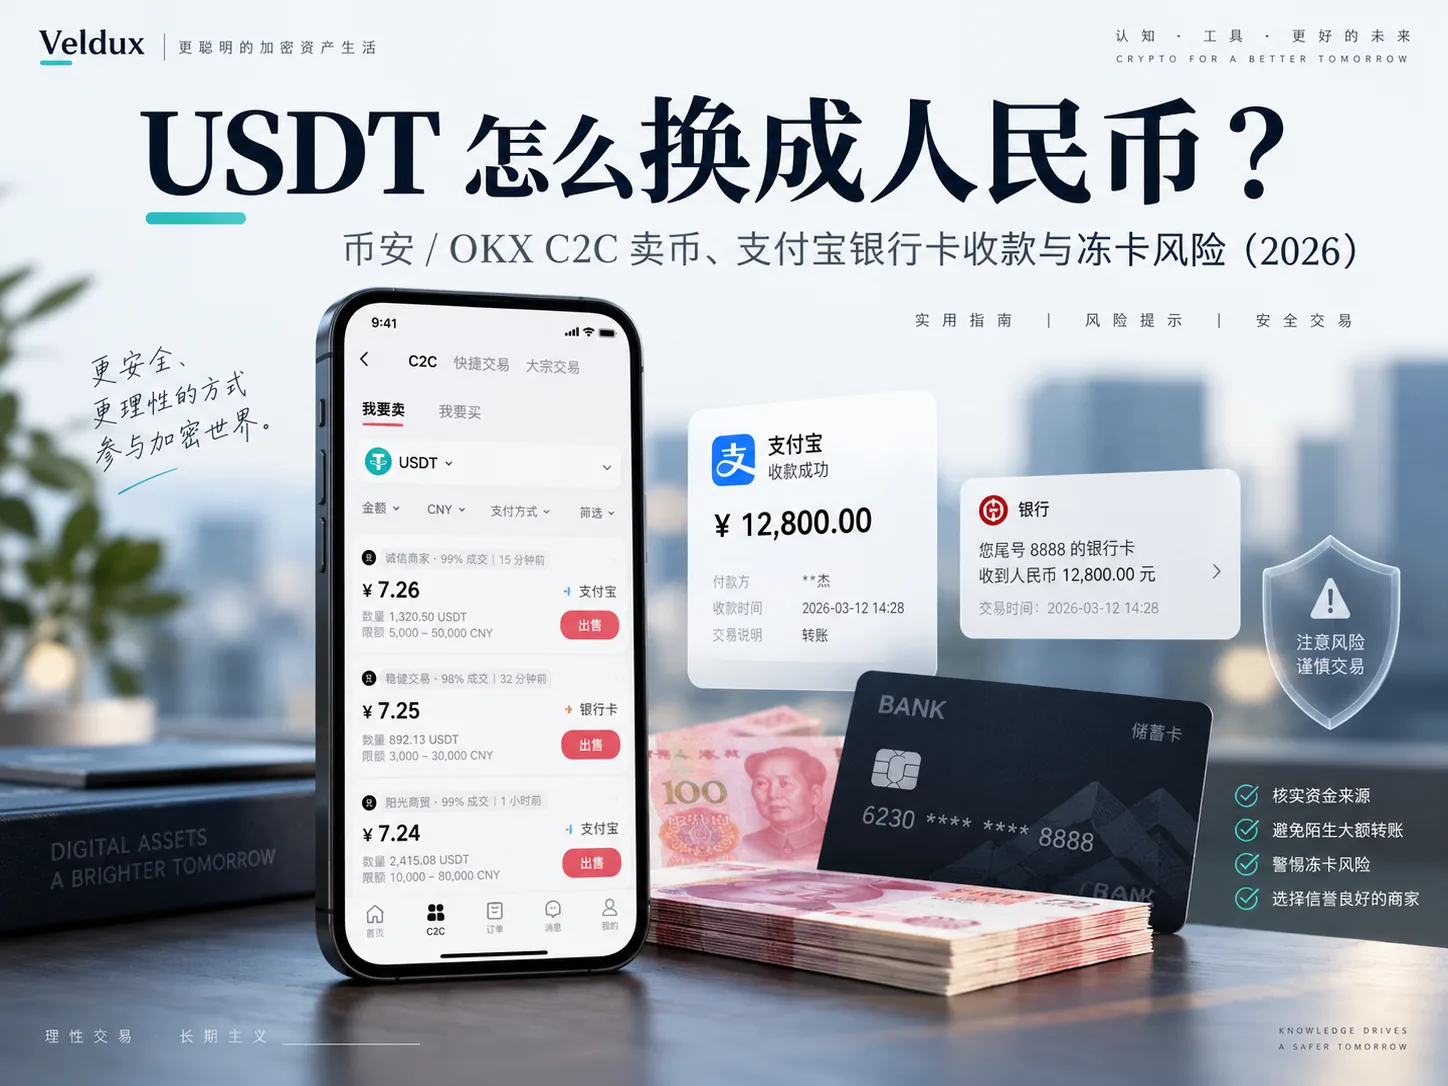
¿Cómo cambiar USDT a tu moneda local? Venta C2C en Binance/OKX y riesgo de cuenta congelada (2026)
Índice
Beneficio para nuevos usuarios de Binance
20% de devolución en comisiones
Registro oficial de Binance · Debes completar la verificación de identidad (KYC) para operar y retirar
Cambiar USDT a tu moneda local: lo que de verdad preocupa a muchos principiantes no es «dónde está el botón», sino dos preguntas:
¿Cómo entra el dinero a mi cuenta de pago o a mi cuenta bancaria? Y una vez recibido, ¿puede saltar un control de riesgo o hasta un congelamiento de cuenta?
La forma más común es vender USDT en el mercado C2C del exchange: dejás el USDT en custodia de la plataforma, el comprador te paga en tu moneda local a tu cuenta de cobro a tu nombre según la orden, y vos confirmás que el dinero entró de verdad en tu cuenta antes de liberar el USDT en la plataforma.
Binance y OKX llaman a esta función C2C (comprar / vender). En este artículo uso siempre el nombre C2C.
Pero primero hay que dejar claro lo más importante:
La custodia C2C de la plataforma reduce el riesgo de «solté las monedas y no me pagaron», pero no puede garantizar que el dinero que te paga la contraparte no tenga ningún problema de origen, ni impedir que tu cuenta de pago, tu banco o la justicia apliquen un control de riesgo, un bloqueo o un congelamiento según la ley.
Por eso, al retirar por C2C lo que de verdad importa no es solo «confirmar que llegó antes de soltar», sino también el historial de la contraparte, la identidad real de quien paga, las anomalías de la orden y conservar los registros de la operación.
Este artículo se actualizó en septiembre de 2026.
Aviso importante: distintos países y regiones tienen políticas distintas sobre el trading de criptomonedas, y en varias jurisdicciones la conversión entre criptomonedas y moneda fiduciaria está restringida o regulada. Este artículo explica el mecanismo, la operación en plataforma y el riesgo de fondos del C2C, y no constituye un estímulo ni un consejo de cumplimiento para que ningún usuario haga operaciones de conversión. Juzgá según tu región de registro y las leyes del lugar donde vivís.
Resumen rápido: ¿cómo se cambia USDT por moneda local?
Todo el proceso se puede entender así:
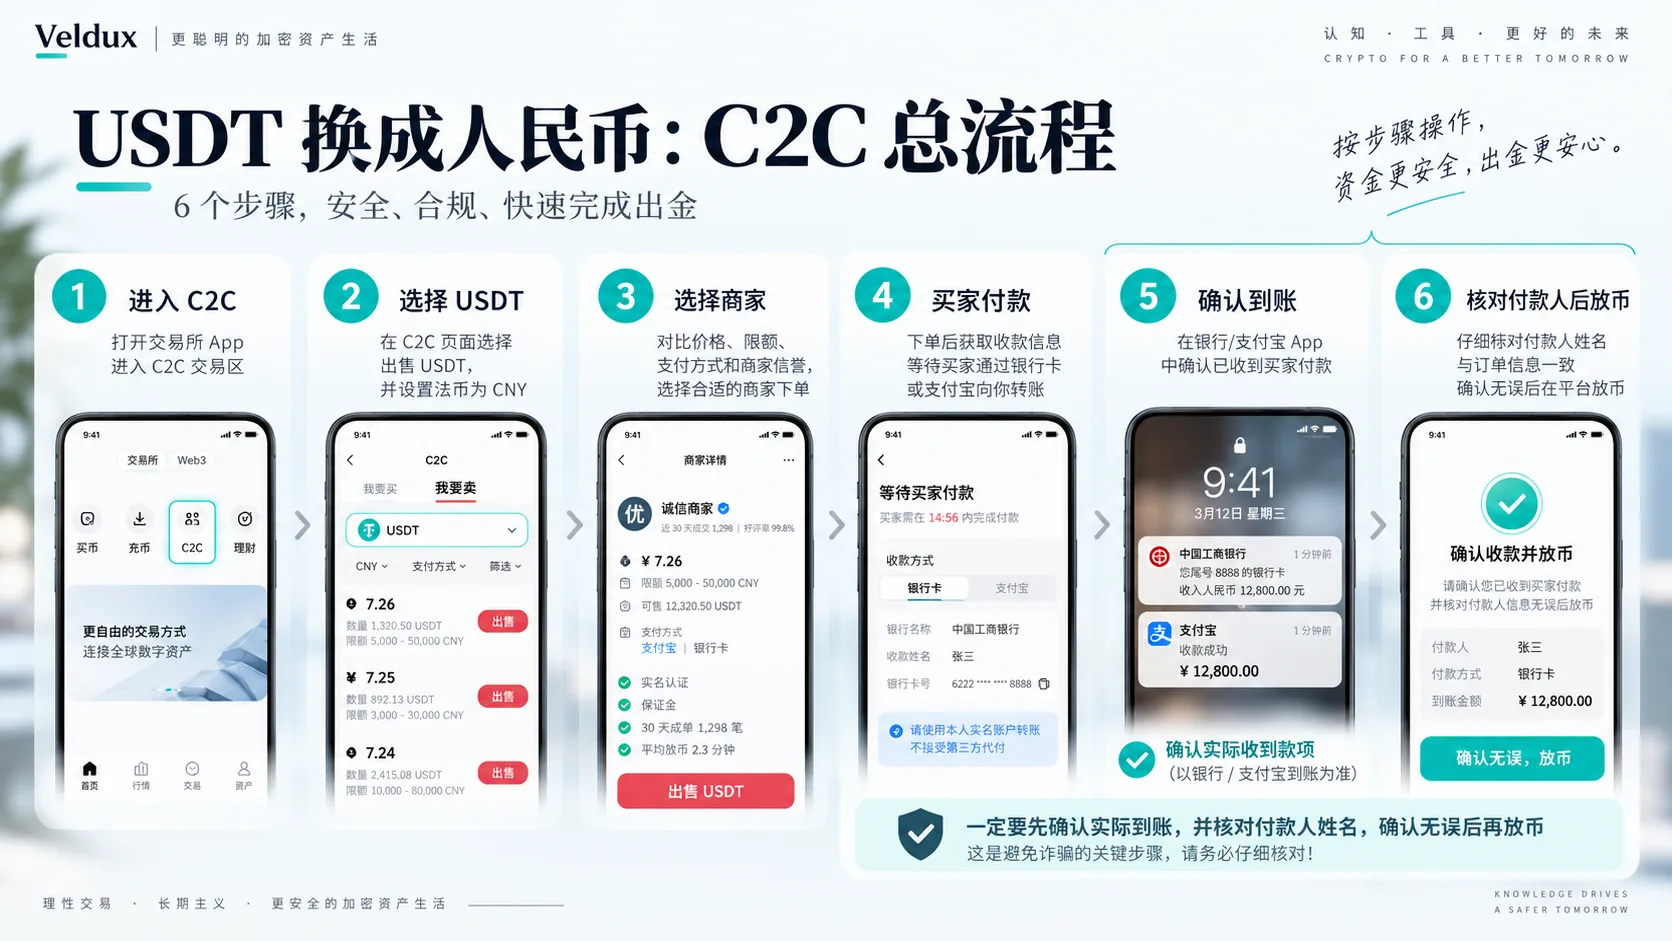
USDT → orden C2C → el comprador paga en tu moneda local → confirmás que entró de verdad a tu cuenta → la plataforma libera el USDT
No es:
USDT → Binance / OKX te retira directo a tu cuenta bancaria
No confundas esos dos conceptos.
El exchange se encarga sobre todo de custodiar el USDT de la orden; el pago en tu moneda local suele ocurrir entre el banco, la cuenta de pago u otra forma de pago admitida por la plataforma de ambas partes.
| Situación | En qué fijarte más |
|---|---|
| Primera venta de USDT | Empezá con un monto chico para familiarizarte con el flujo C2C; no busques de entrada el mejor precio |
| Ya tenés un vendedor con el que operás hace tiempo | Seguí revisando el estado del vendedor, la orden y la identidad real de cada pago; no saltees la verificación por haber operado bien antes |
| Cobrás por cuenta de pago | Usá una cuenta a tu nombre, confirmá la llegada real y verificá quién paga |
| Cobrás por cuenta bancaria | No solo mires la llegada; conservá la orden y el comprobante bancario |
| Monto claramente grande | No uses «partir la operación» como forma de eludir el control de riesgo; priorizá la prueba del origen de fondos, los registros y las reglas locales |
| Precio claramente anómalo | No elijas a alguien solo porque paga más; revisá primero el historial y las condiciones de la orden |
Mi principio siempre fue bastante simple:
Prefiero una cotización un poco peor antes que cambiar de contraparte desconocida por unos centavos.
Si todavía dudás entre retirar con USDT o con USDC (las rutas de salida C2C de ambos son bastante distintas), podés mirar primero: USDT vs USDC: diferencias al retirar.
Uno: antes de retirar, entendé estas 4 cosas
1. Retirar por C2C es, en esencia, vender USDT
Cuando vendés USDT en el mercado C2C, no es que el exchange te pague en tu moneda local.
Lo que de verdad pasa es:
- Creás o aceptás una orden de venta de USDT;
- La plataforma custodia temporalmente el USDT de la orden;
- El comprador te paga según la orden a tu cuenta de cobro;
- Confirmás que recibiste de verdad el dinero;
- Click en confirmar cobro en la plataforma;
- La plataforma libera el USDT al comprador.
Por lo tanto, el activo digital y el dinero van por dos sistemas separados:
- El USDT está en el sistema de custodia C2C del exchange;
- El dinero está en el banco, la cuenta de pago u otro sistema de pago.
Por eso el exchange puede proteger las monedas de la orden, pero no puede garantizar que el origen de cada pago no tenga absolutamente ningún problema.
2. «Vendedor certificado por la plataforma» no es lo mismo que «este pago es seguro»
Un vendedor certificado, con buena tasa de finalización y muchas órdenes históricas, claro que vale la pena como referencia.
Pero no lo interpretes como:
vendedor certificado = nunca va a haber un problema.
Los datos históricos del vendedor solo ayudan a juzgar si la contraparte es relativamente estable; no demuestran que cada pago que te haga en el futuro no tenga ningún riesgo de fondos.
Por eso, al elegir vendedor C2C, no miro un solo indicador.
Miro sobre todo:
- Si es un vendedor certificado por la plataforma;
- El tiempo de registro u operación;
- La cantidad de operaciones históricas;
- La tasa de finalización;
- Si sigue teniendo operaciones normales en fechas recientes;
- Si ya completé órdenes normales con él antes;
- Si la cotización se desvía claramente del mercado normal;
- Si pide salir del exchange a un chat privado o a una operación privada.
Cuanto más tiempo operando, más estable el historial y si ya operé normal con él antes, más lo priorizo.
3. Más importante que «si el vendedor es antiguo» es quién paga
Este punto muchos tutoriales no lo explican bien.
Supongamos que el comprador de la orden se llama «Juan», pero quien de verdad te paga a tu cuenta se llama «Pedro»: eso exige mucha precaución.
Las reglas C2C actuales de OKX exigen con claridad que el pago use, en principio, una cuenta con identidad real coincidente con la del comprador; si llega un pago de una cuenta que no es la del comprador, la plataforma recomienda al vendedor no liberar por ahora y procesarlo por el reclamo de la orden.[1]
Una de las razones es prevenir el llamado pago por terceros o fraude triangular.
Entonces:
Recibir el dinero no significa que haya que liberar ya.
El orden correcto es:
Confirmar la llegada real → verificar quién paga → verificar el monto → verificar la orden → y recién decidir si liberar.
Si quien paga no coincide claramente con la información de la orden, no liberes solo porque «total ya llegó el dinero».
4. La restricción de cuenta en C2C no tiene una sola causa
En internet se suele llamar a todo «cuenta congelada», pero no es preciso.
Lo que te puede pasar es:
Control de riesgo del propio banco o de la plataforma de pago
Por ejemplo, la cuenta muestra de golpe un patrón de cobro, monto o frecuencia distinto al habitual, y el banco o la plataforma de pago pide una verificación adicional.
Bloqueo por antifraude o control de riesgo
Si un pago está vinculado a una cuenta denunciada, un caso de fraude o una cadena de fondos anómala, la cuenta puede recibir una restricción temporal.
Congelamiento judicial
Si los fondos entran en el alcance de una investigación, la autoridad competente puede congelar la cuenta bancaria según la ley.
Estos tres tipos pueden tener causas, tiempos y formas de resolverlos distintos.
Así que no lo simplifiques a:
«vendo USDT y me congelan la cuenta».
ni a:
«si solo opero con vendedores antiguos, seguro no me congelan».
El riesgo real depende de los fondos, la contraparte, el estado de la cuenta, el canal de pago y el entorno regulatorio, entre otros factores.
Dos: cómo elijo yo el vendedor C2C
Esta parte es mi experiencia de uso real, no una garantía oficial de la plataforma ni un «método 100% anticongelamiento».
Cuando hago un retiro C2C, no busco siempre al que paga más.
Si ya tengo un vendedor antiguo con el que vengo operando normal, prefiero seguir operando con el mismo.
Mi costumbre hoy es sobre todo esta:
Priorizar vendedores con más de 1 año de registro u operación, volumen histórico estable y con los que ya completé órdenes normales antes.
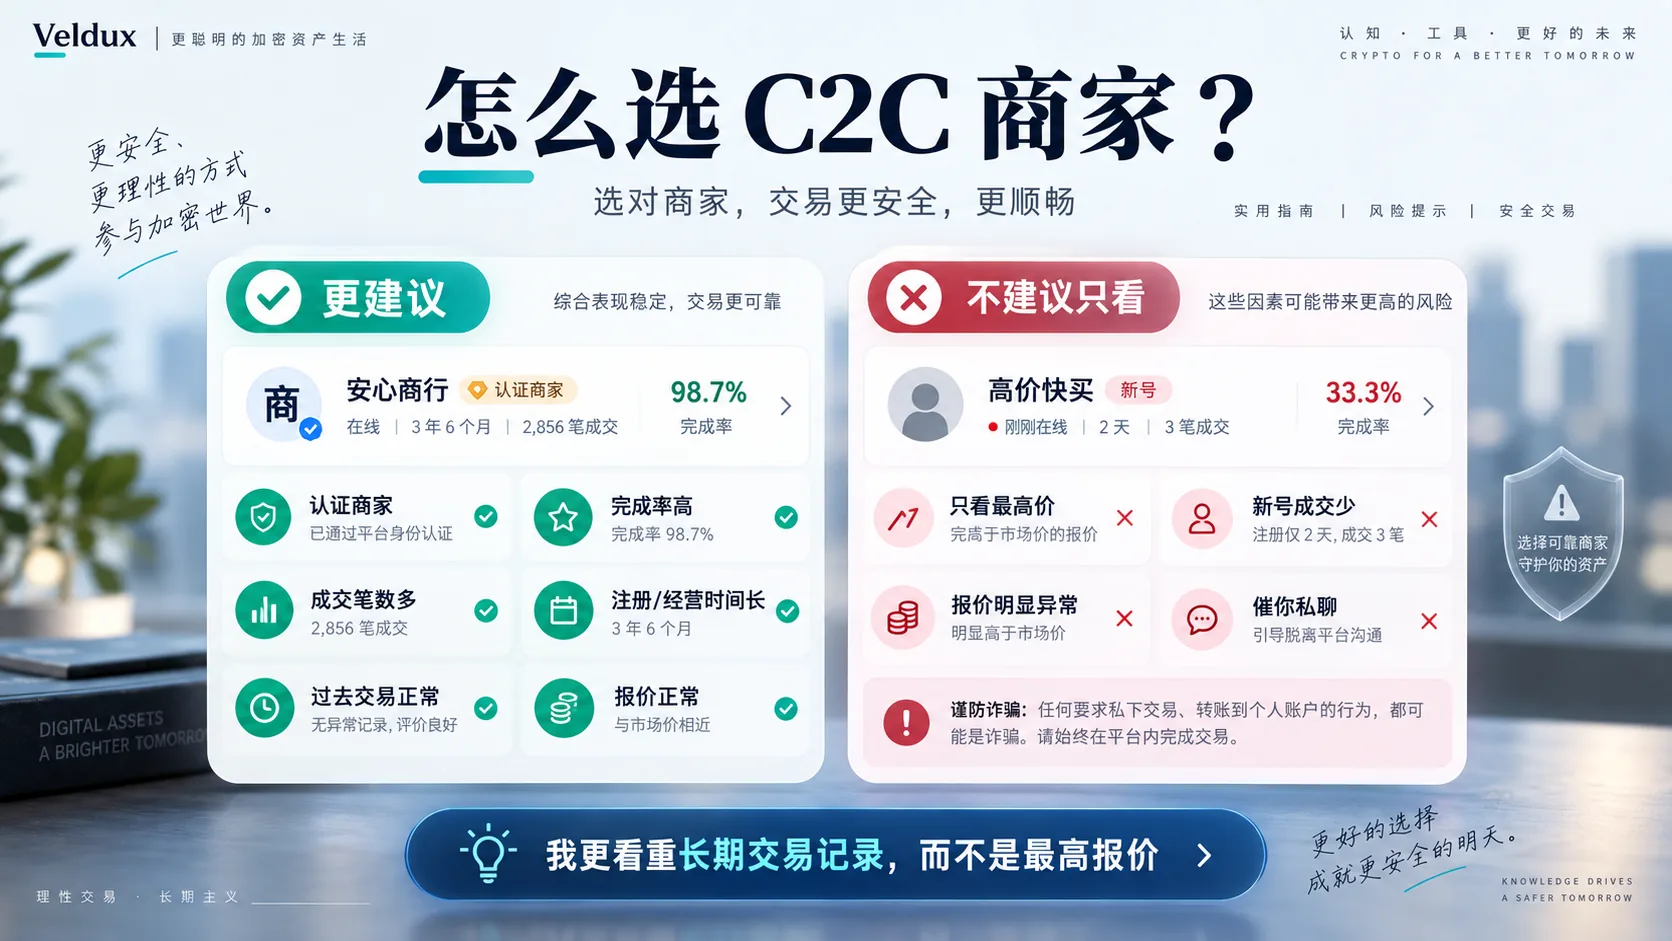
Para cobrar, uso sobre todo una cuenta de pago a mi nombre.
Hasta la actualización de este artículo, usando ese método no me topé con llamadas antifraude ni restricciones de cuenta.
Pero hay que subrayarlo:
Esto es solo mi historial personal; no demuestra que «vendedor antiguo + cuenta de pago» evite el control de riesgo.
Lo que busco con esto es reducir la incertidumbre de enfrentar cada vez una contraparte totalmente nueva, no intentar eludir el control de riesgo del banco o de la plataforma de pago.
Un ejemplo simple:
si el vendedor A, con el que ya operé muchas veces y que lleva tiempo con volumen estable, cotiza hoy a un precio; y otro vendedor nuevo con el que nunca operé cotiza apenas un poco más arriba; normalmente no cambio a una contraparte totalmente desconocida por una diferencia de precio tan chica.
Porque para mí:
La estabilidad del historial del vendedor importa más que una diferencia de precio mínima.
Aun así, aunque hayas operado muchas veces con el mismo vendedor, cada orden hay que volver a confirmarla:
- Si el dinero llegó de verdad;
- Si el monto es correcto;
- Si quien paga es normal;
- Si hubo pago por terceros;
- Si pidieron procesar fuera de la plataforma;
- Si la orden mostró algún aviso de anomalía.
Que antes haya salido bien no significa que esta vez se pueda saltear la verificación.
Tres: proceso completo de venta C2C en Binance / OKX
El mecanismo de venta C2C de Binance y OKX es parecido; solo cambian la entrada y los textos de la interfaz.
Las entradas pueden cambiar según la versión de la app, el país y la región de registro, y funciones concretas pueden no estar disponibles en tu región.
Cuatro: ¿cómo vender USDT en Binance?
Para vender USDT en Binance, necesitás una cuenta ya registrada y con verificación de identidad (KYC). Si todavía no te registraste, mirá primero el tutorial de registro en Binance y volvé después.
Paso 1: entrá a la página C2C
En la app de Binance buscá:
Trading → C2C
Y cambiá a:
Vender
Algunas versiones también ofrecen una zona de trading rápido.
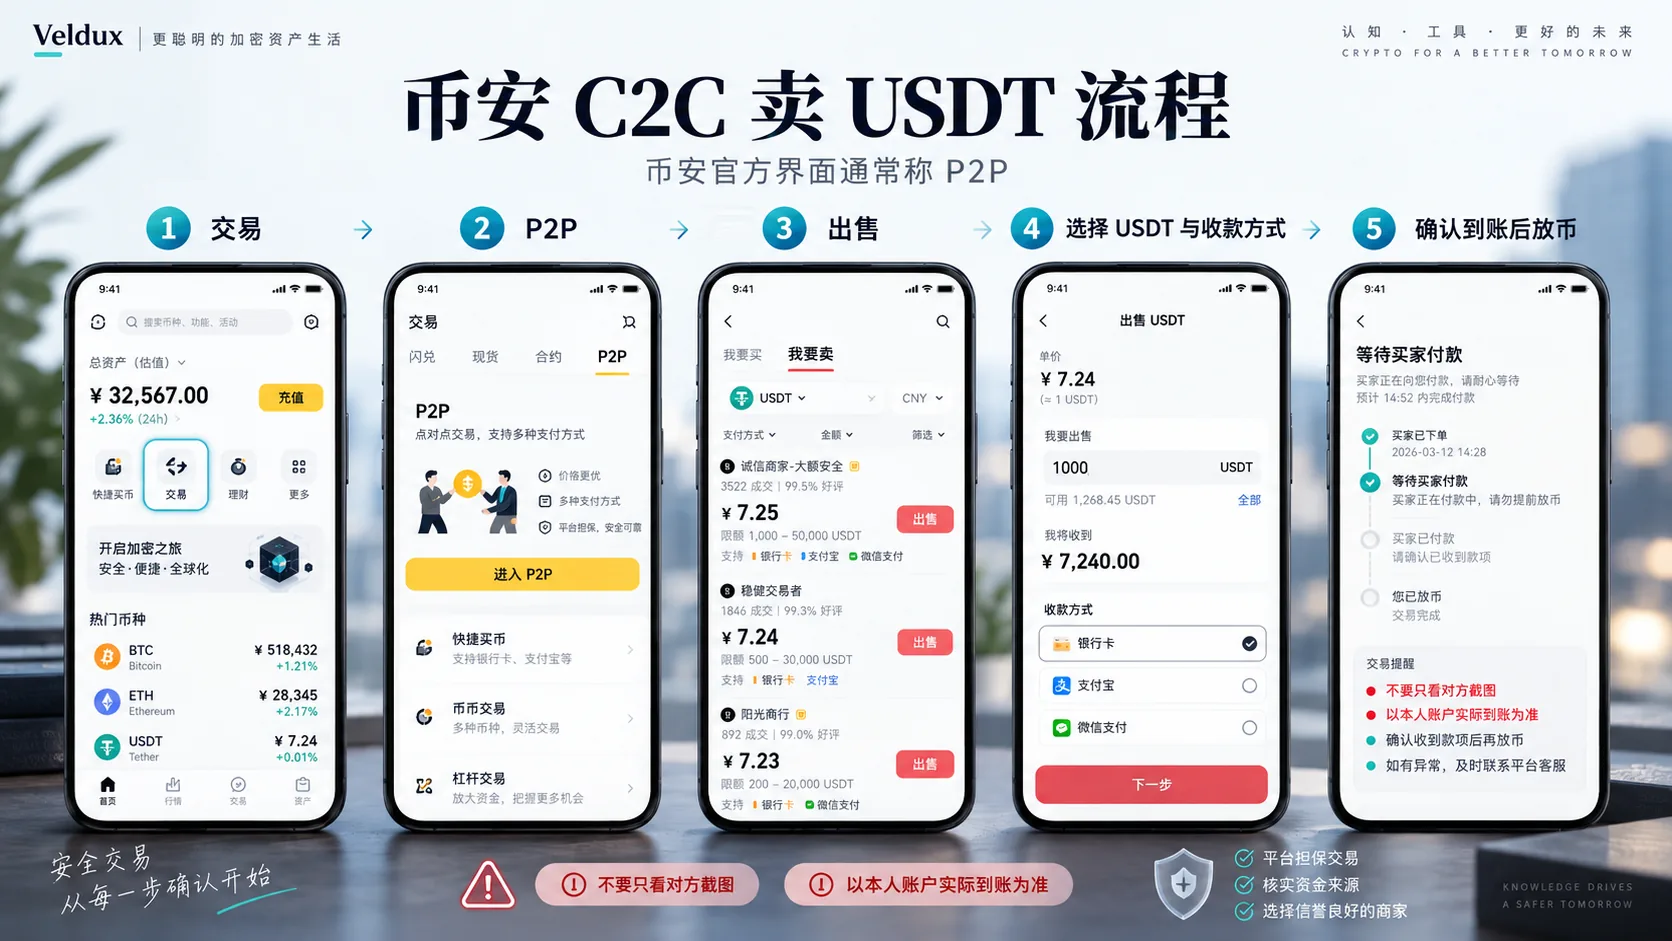
Si tu cuenta o tu región no muestra la moneda fiduciaria, la forma de pago o la función C2C correspondiente, no intentes eludir la restricción cambiando datos o usando la cuenta de otra persona.
Paso 2: elegí USDT y la forma de cobro
Elegí el activo digital que vas a vender, por ejemplo:
USDT
Y mirá la moneda fiduciaria y las formas de cobro que tu cuenta tiene disponibles de verdad.
Al agregar una forma de cobro, usá una cuenta a tu nombre y asegurate de que los datos estén bien.
Paso 3: elegí la contraparte
No elijas solo por «precio de mayor a menor».
Conviene revisar a la vez:
- La certificación del vendedor;
- La cantidad de órdenes;
- La tasa de finalización;
- El historial del vendedor;
- El límite de operación;
- El plazo de pago;
- Las condiciones de la orden.
Si ya tenés un vendedor antiguo con el que operaste bien, podés tomar ese historial como un factor de referencia adicional.
Paso 4: enviá la orden de venta
Ingresá la cantidad de USDT que vas a vender.
Al crear la orden, el USDT entra en custodia según el mecanismo de la plataforma.
Después esperás el pago del comprador.
Paso 5: no liberes apenas veas «el comprador ya pagó»
Este es el paso más importante de todo el flujo de retiro C2C.
Que la contraparte haga click en:
Ya pagué
solo significa:
le dijo al exchange «ya pagué».
No significa que el dinero ya haya entrado a tu cuenta de pago o cuenta bancaria.
Por eso tenés que abrir vos:
- Tu cuenta de pago;
- La app del banco;
- La cuenta de cobro correspondiente;
y verificar si el dinero entró de verdad.
Binance recuerda explícitamente al vendedor que, antes de confirmar el cobro y liberar el activo digital, confirme por su cuenta que el dinero entró de verdad a su cuenta bancaria o de pago, sin depender solo de SMS, correo o capturas de la contraparte.[2]
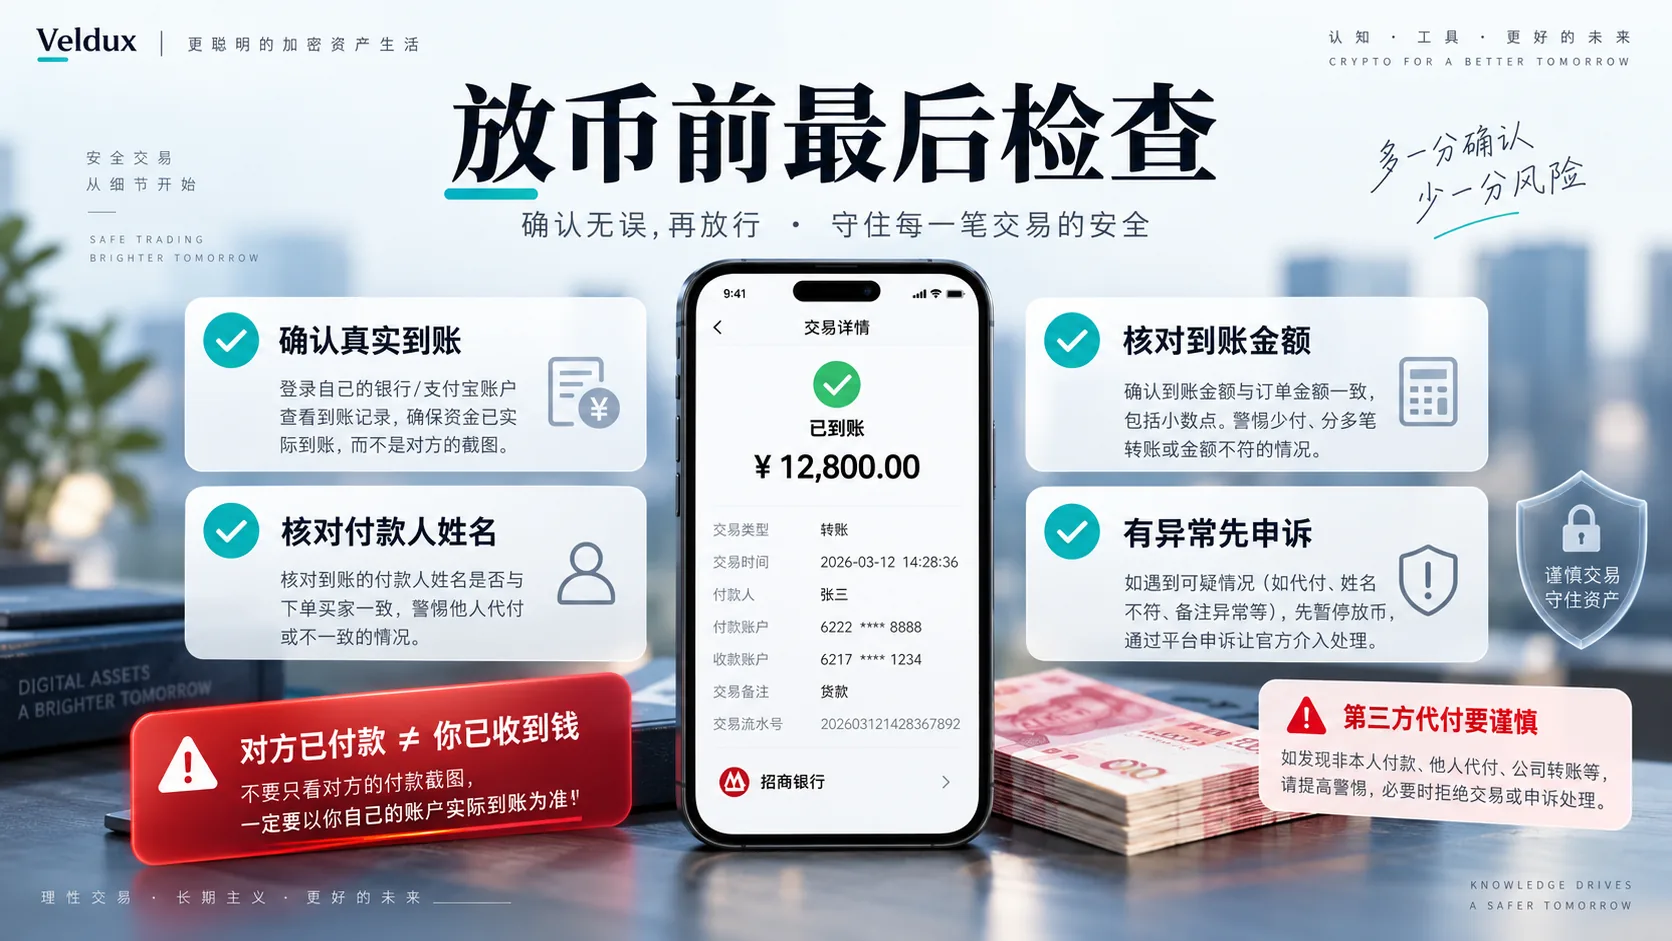
Paso 6: verificá quién paga y el monto
Después de ver el dinero, revisá:
- Si el monto que llegó es correcto;
- Si quien paga es normal;
- Si apareció un pago de un tercero;
- Si la orden tiene algún aviso de anomalía.
Si la información es anómala, no te apures a liberar; usá la función de reclamo de la orden de la plataforma.
Paso 7: confirmá el cobro y liberá el USDT
Recién cuando confirmes que está todo bien, hacé click en:
Confirmar cobro / Payment Received
Y completá la verificación adicional que pida la plataforma.
Una vez liberado el USDT, la orden C2C termina de verdad.
Cinco: ¿cómo vender USDT en OKX?
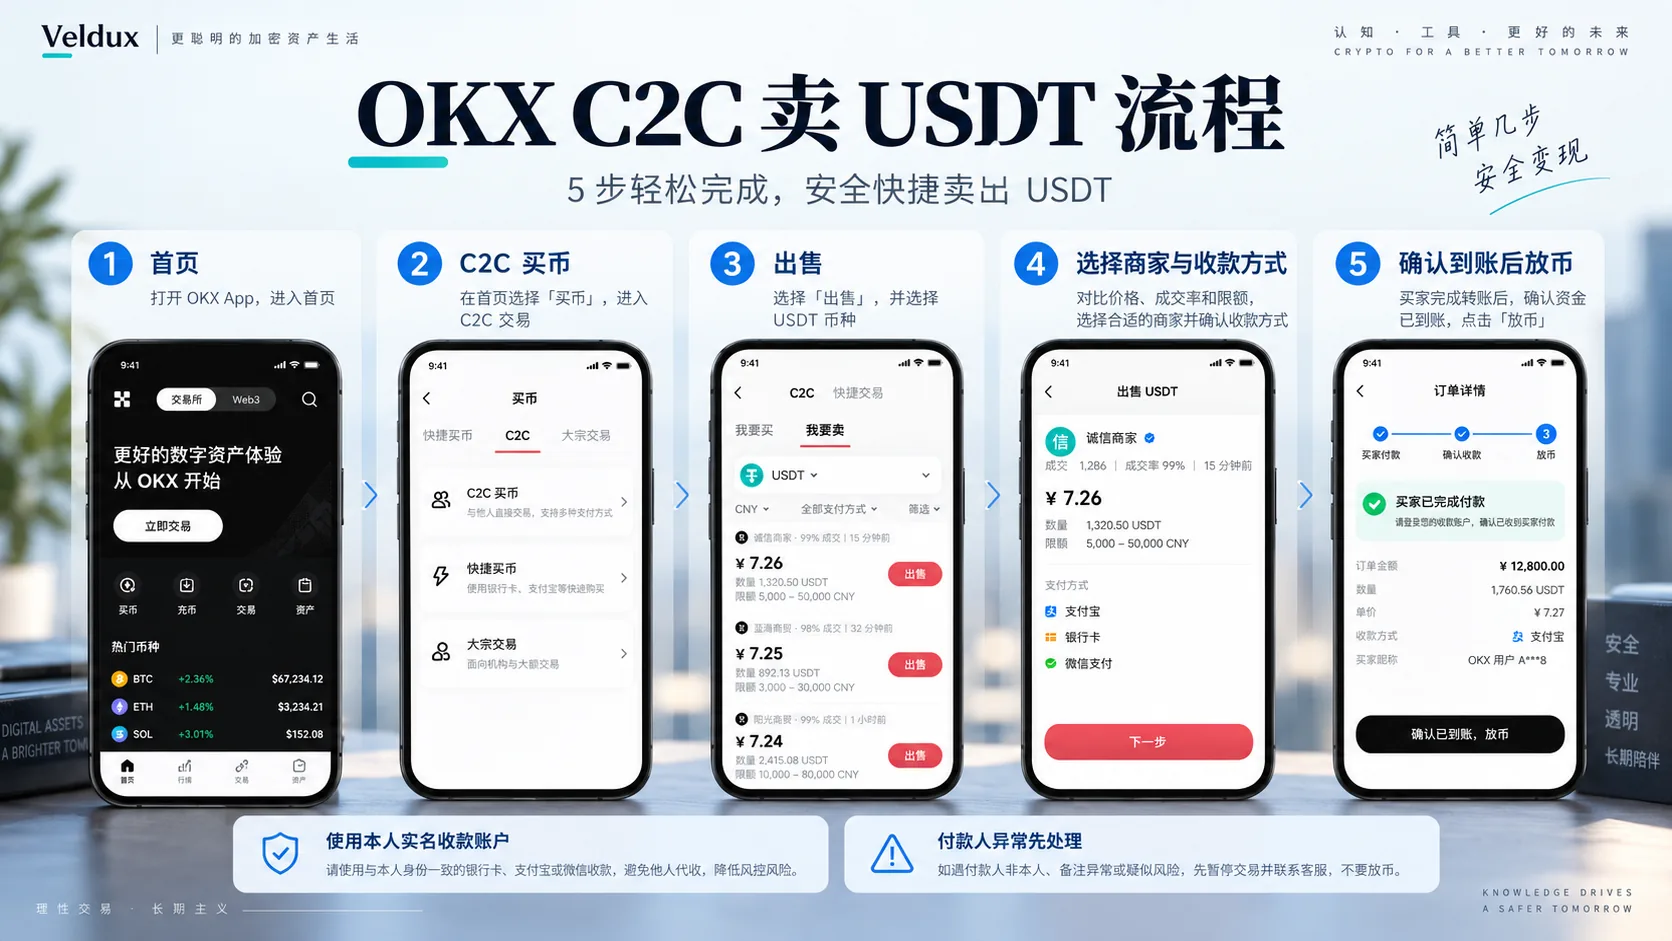
En OKX, la página actual llama a esta función C2C (comprar/vender).
Paso 1: entrá a C2C
En el inicio de la app entrá a:
C2C
Y buscá:
Vender
Paso 2: elegí USDT y tu moneda local
Elegí:
USDT
Y mirá los mercados fiduciarios que tu cuenta tiene disponibles de verdad.
La página C2C de OKX todavía muestra operaciones de venta de USDT, pero si la función se aplica a tu cuenta, fijate en la página real después de iniciar sesión y según tu región de registro.
Paso 3: vinculá una cuenta de cobro a tu nombre
El centro de ayuda de OKX muestra que los usuarios que cumplen los requisitos pueden vincular, según lo que admita la página:
- Cuenta bancaria;
- Cuenta de pago local;
- Otra forma de pago admitida.
Los usuarios comunes deben usar una cuenta de cobro a su nombre.
Yo en lo personal prefiero la cuenta de pago, sobre todo porque es cómodo ver la llegada y el historial.
Pero una cuenta de pago no deja de tener riesgo de control solo por serlo.
Paso 4: elegí el vendedor
Acá mi método de elección es el mismo de antes.
Frente a buscar solo el mejor precio, valoro más:
certificación + historial de operaciones + tasa de finalización + tiempo de registro/operación + experiencia previa.
Si un vendedor ya operó normal varias veces y se mantiene estable a largo plazo, normalmente no cambio a un vendedor desconocido por una diferencia de precio chica.
Paso 5: esperá el pago
Cuando el comprador paga, ves que el estado de la orden cambia.
En ese momento no liberes todavía.
Entrá vos a tu cuenta de pago o cuenta bancaria y confirmá.
Paso 6: fijate especialmente si hubo pago por terceros
OKX lo deja bastante claro:
si el nombre de la cuenta que pagó de verdad no coincide con la identidad del comprador de la orden, hay que pausar la liberación y procesarlo por la plataforma.
La razón es que esa operación puede implicar pago por terceros o fraude triangular.
Así que incluso si:
el dinero ya llegó
igualmente tenés que mirar:
quién pagó.
Paso 7: confirmá la llegada y después liberá
Confirmá:
- Que el dinero llegó de verdad;
- Que el monto es correcto;
- Que quien paga no tiene nada anómalo;
- Que la orden no tiene disputas;
y recién después hacé click en confirmar cobro y liberá el USDT.
Seis: ¿cuenta de pago o cuenta bancaria para cobrar en C2C?
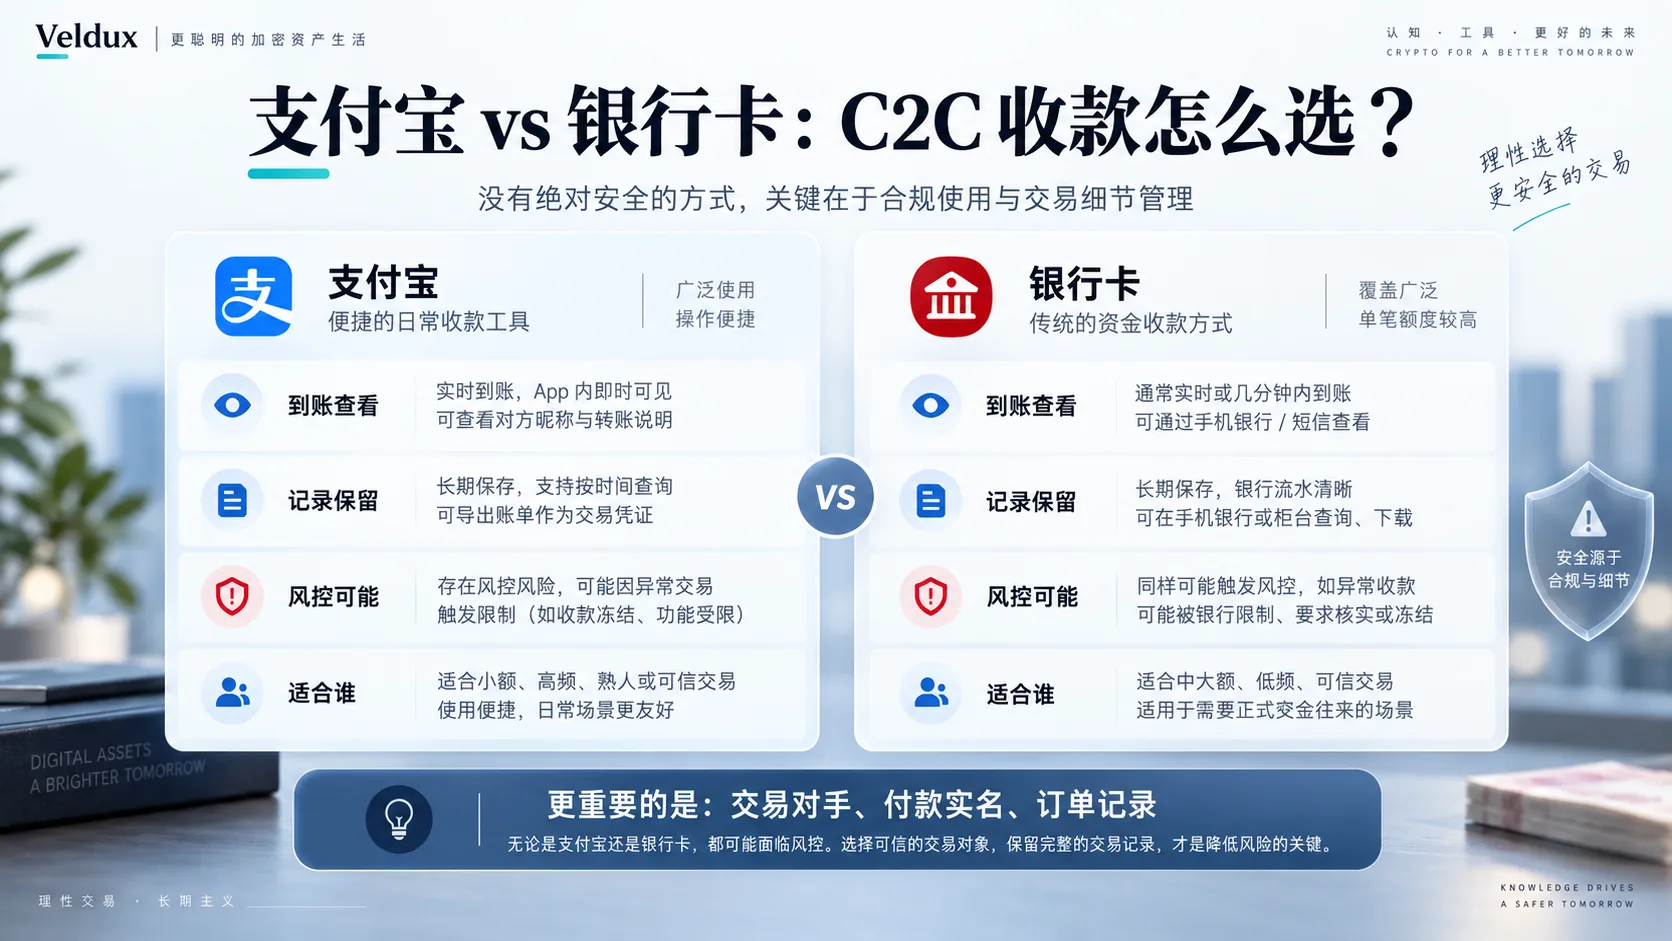
No hay una forma que se pueda decir simplemente:
«más segura».
Cuenta de pago
Ventajas:
- La llegada se ve más directa;
- Cómodo de revisar en el día a día;
- OKX admite vincular cuenta de pago a usuarios que cumplen los requisitos;
- Se puede conservar un registro de operaciones bastante completo.
Riesgos:
- La cuenta de pago también tiene sistemas antilavado y de control de riesgo;
- Fondos u operaciones anómalas pueden disparar restricciones igual;
- Recibir un pago de un tercero igual hay que procesarlo.
Cuenta bancaria
Ventajas:
- El comprobante bancario es formal;
- El registro de fondos es claro;
- La mayoría de las contrapartes conoce la transferencia bancaria.
Riesgos:
- Con fondos anómalos puede saltar un control de riesgo del banco;
- Fondos vinculados a un caso pueden disparar un bloqueo o un congelamiento judicial;
- Que la cuenta principal quede restringida puede afectar la vida diaria.
Así que lo importante no es:
¿cuenta de pago o cuenta bancaria?
sino:
quién es la contraparte, quién paga de verdad, si el registro de fondos lo puede probar y si la orden está completa.
Siete: ¿por qué cobrar en C2C puede restringir la cuenta?
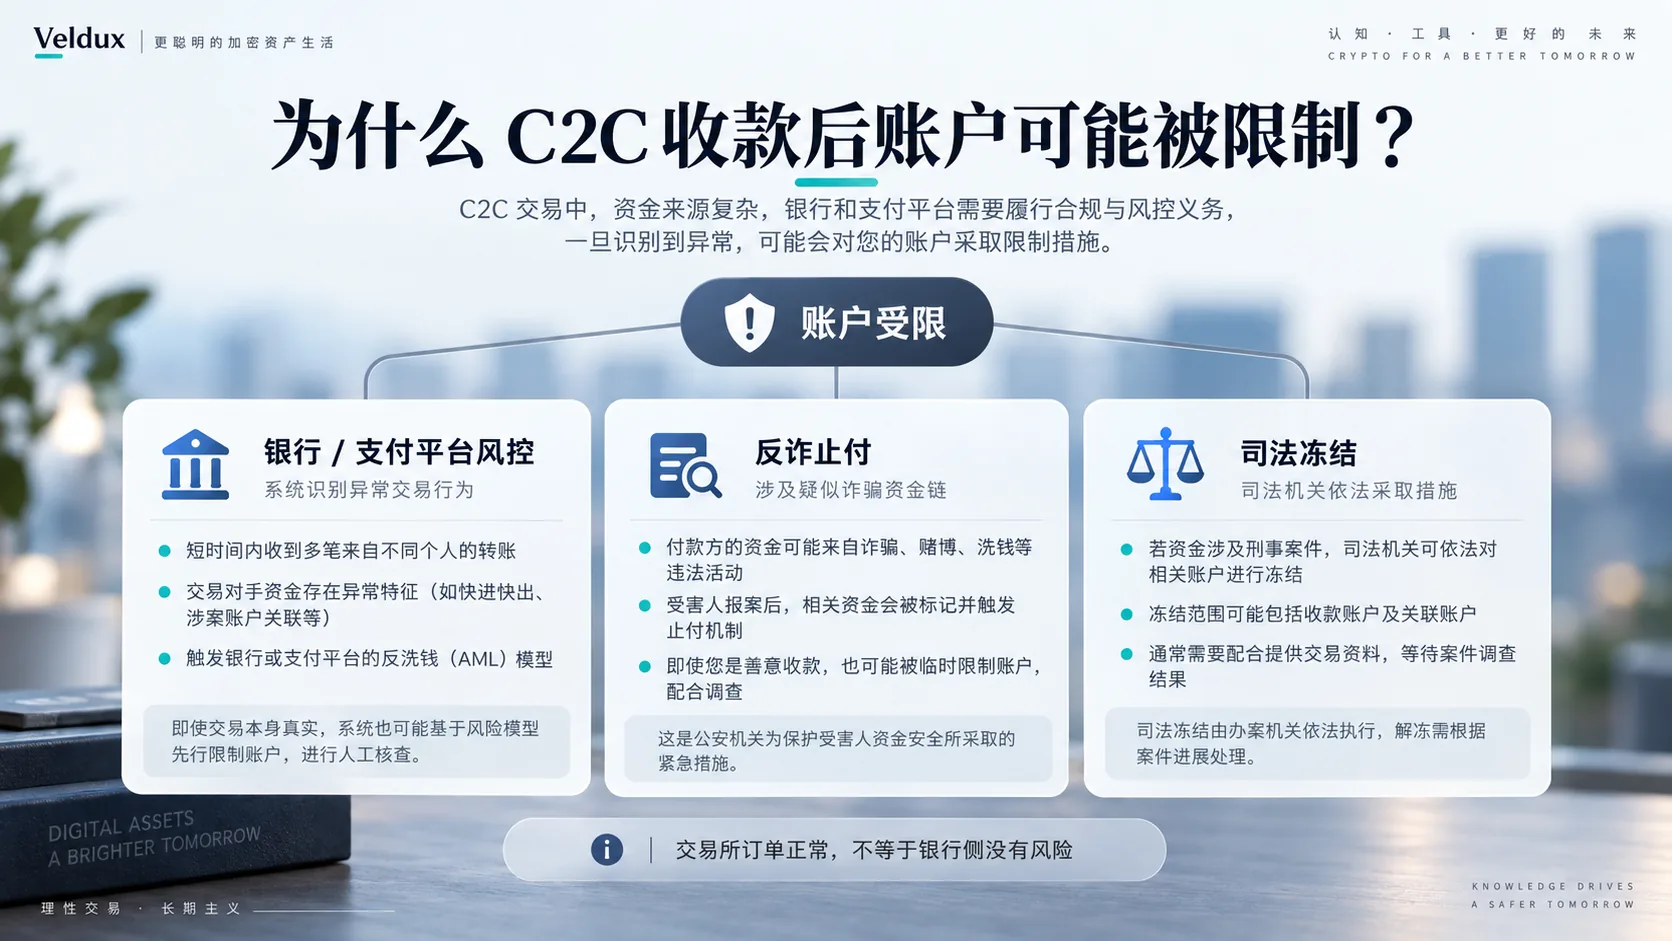
Mucha gente dice simple:
«porque recibiste dinero sucio».
Eso no es del todo incorrecto, pero es muy grueso.
La restricción de cuenta después de cobrar en C2C puede venir de varios eslabones.
Situación 1: el dinero del pago está vinculado a un caso
Si el dinero que te paga el comprador está ligado a una cadena de fondos de fraude, apuestas, lavado u otro caso, cuando el rastreo llega a tu cuenta, esta puede entrar en el alcance de una investigación.
Aunque vos no sepas el origen del dinero, igual podés tener que explicar por qué ese dinero entró a tu cuenta.
Situación 2: el comportamiento de la cuenta dispara el control de riesgo de la plataforma de pago
Por ejemplo:
- Muchos pagos de desconocidos en poco tiempo;
- El monto o la frecuencia cambian de golpe;
- El comportamiento de la cuenta es muy distinto al de antes.
El banco o la plataforma de pago pueden pedir verificación.
Situación 3: pago por terceros
Este es un tipo de situación que en C2C exige especial atención.
La orden es de A, pero te paga B.
Eso significa:
la relación de la orden y la relación real del dinero no se corresponden del todo.
Si los fondos de B tienen una disputa, tenés que explicar por qué una persona sin relación con tu orden te pagó.
Por eso la plataforma insiste en la coincidencia de identidad real.
Ocho: ¿por qué prefiero operar a largo plazo con el mismo vendedor?
Porque una parte del riesgo del C2C viene de la asimetría de información.
La primera vez que enfrentás a un vendedor desconocido, solo podés mirar:
- Los datos de la página;
- La tasa de operaciones;
- Las órdenes históricas;
- La certificación del vendedor;
- Las etiquetas de la plataforma.
Pero después de operar varias veces normal con el mismo vendedor, tenés al menos un dato más:
tu propio historial de operaciones.
Por eso no cambio de vendedor desconocido con frecuencia por una diferencia de precio muy chica.
Igual hay que subrayarlo de nuevo:
Fijar un vendedor antiguo solo reduce la incertidumbre de la contraparte, no elimina el riesgo de origen de fondos.
Aunque hayas operado decenas de veces:
la vez 31 igual tenés que revisar la llegada;
igual tenés que revisar quién paga;
igual no podés aceptar un pago de un tercero claramente anómalo.
Nueve: estos «trucos anticongelamiento» no los creas a ciegas
En internet circulan unos supuestos:
«tutoriales anticongelamiento de C2C».
Varios no tienen una base confiable.
Error 1: partir en muchas órdenes chicas evita el congelamiento
No necesariamente.
Pagos chicos y frecuentes de desconocidos también pueden formar un comportamiento de operación anómalo.
Si el monto es claramente grande, lo más importante es:
- Si el origen de fondos se puede explicar;
- Si el registro de operaciones está completo;
- Si cumple las reglas locales;
- Si el uso de la cuenta bancaria es normal.
No uses «partir la orden» como una forma de eludir el control de riesgo.
Error 2: usar varias cuentas bancarias es más seguro
Tampoco hay esa garantía.
Si el fondo en sí tiene problema, repartirlo en más cuentas no cambia su naturaleza.
Al contrario, hace tu registro de fondos más complejo.
Error 3: un vendedor con más de 1 año de registro es seguro
Yo en lo personal sí priorizo vendedores antiguos con más tiempo de registro u operación.
Pero:
es un criterio de filtrado, no una prueba de seguridad.
Al vendedor antiguo también hay que revisarle cada operación.
Error 4: la cuenta de pago nunca se congela
Tampoco es cierto.
La cuenta de pago también tiene mecanismos de control de riesgo, antilavado y seguridad.
Que yo no haya tenido llamadas antifraude ni restricciones usando cuenta de pago es solo mi historial personal; no se puede generalizar.
Diez: los 5 errores más fáciles de pisar en C2C
Error 1: liberar apenas ves la captura
La contraparte manda:
«ya lo transferí».
Y una captura de pago exitoso.
No uses la captura como base.
La captura se puede falsificar, y también puede haber reversa o demora de la transferencia.
Mirá solo el registro real de llegada en tu propia cuenta.
Error 2: mirar solo el precio más alto
Si la cotización de un vendedor está claramente más arriba que las de alrededor, no pienses de entrada que encontraste una ganga.
Un precio anómalo puede tener varias causas.
Al menos revisá:
- El historial del vendedor;
- El límite;
- La cantidad de operaciones;
- Las condiciones;
- La forma de pago.
Asumir la incertidumbre de una contraparte totalmente desconocida por una diferencia de precio chica normalmente no vale la pena.
Error 3: aceptar pago por terceros
Cuando el comprador de la orden no es quien paga de verdad, hay que estar más atento.
Sobre todo si la otra parte dice:
«es la cuenta de un amigo».
«te paga el área de finanzas de la empresa».
«es la cuenta de un familiar».
No ignores el problema solo porque el dinero ya llegó.
Procesá según las reglas de la plataforma y, si hace falta, reclamá.
Error 4: salir del exchange a un chat privado
Alguien puede decir:
«agregame a WhatsApp, la próxima operamos directo a mejor precio».
Eso te hace perder la orden y la custodia de la plataforma.
Después, si aparece:
- Falta de pago;
- Pago de menos;
- Disputa de fondos;
- Disputa de identidad;
la plataforma difícilmente pueda ayudarte como con una orden C2C normal.
Por eso mi principio es:
la operación se hace dentro de la orden del exchange.
Error 5: no guardar ningún registro después de recibir el dinero
Cuando de verdad aparece un problema de cuenta:
«recuerdo que era plata de vender USDT»
no tiene mucha fuerza de prueba.
Tendrías que poder sacar:
- El número de orden del exchange;
- La cantidad de USDT;
- La hora de la operación;
- Los datos de la contraparte;
- El chat de la plataforma;
- El comprobante de la cuenta de pago o bancaria;
- El registro del origen del activo digital.
Esa es la cadena de evidencia completa.
Once: ¿qué hago si la cuenta quedó restringida de verdad?
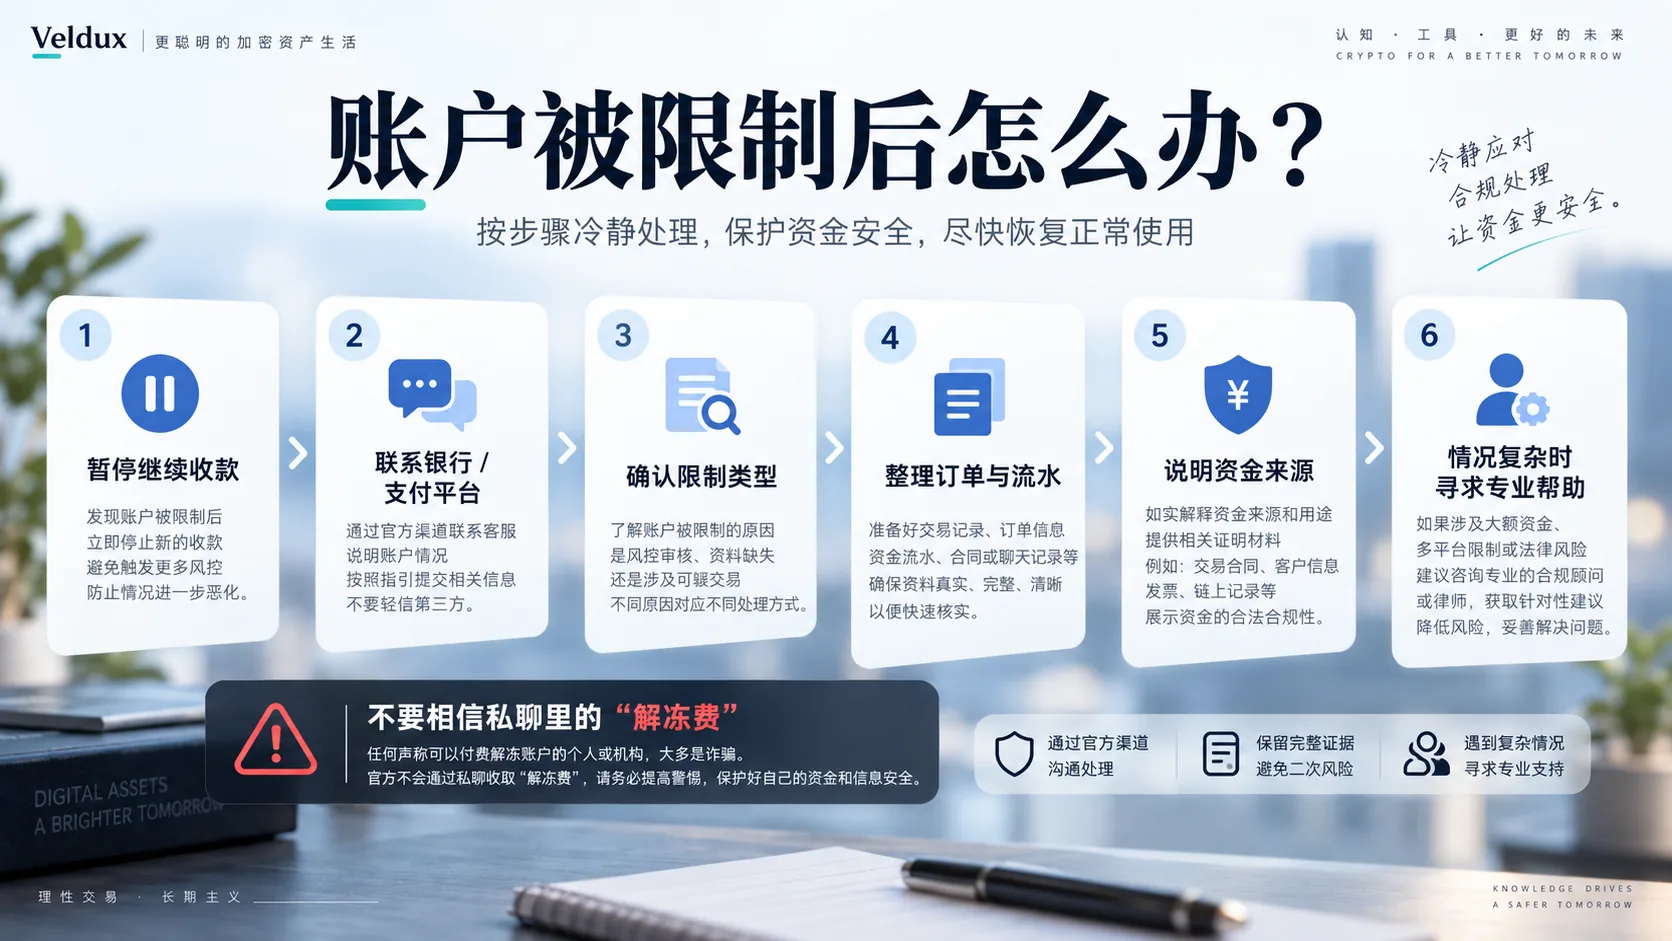
Primero no busques en internet un «truco de desbloqueo» para aplicarlo tal cual.
Lo primero es confirmar:
qué tipo de restricción es.
Paso 1: dejá de recibir y pagar lo relacionado
Si la cuenta muestra de golpe una restricción anómala, no sigas recibiendo nuevos pagos C2C mientras procesás el problema.
Primero aclarate la situación actual.
Paso 2: contactá al banco o a la plataforma de pago
Confirmá:
- Si es un control de riesgo interno de la plataforma;
- Un bloqueo por antifraude;
- O un congelamiento judicial.
Esos tres no son lo mismo.
Paso 3: si es un congelamiento judicial, confirmá la autoridad
Si el banco te dice claramente que es un congelamiento de una autoridad, podés preguntar:
- La autoridad que lo ordenó;
- El contacto;
- El alcance del congelamiento;
- Qué documentación preparar.
No juzgues por lo que dicen en internet:
«en tres días se levanta seguro».
«en un mes se levanta solo».
El plazo del congelamiento judicial varía según el país/región y el caso; puede durar meses, más en casos complejos, y existe el mecanismo de seguir congelando según la ley. Si se comprueba que no tenés relación con el caso, corresponde levantar el congelamiento conforme a la ley.
Paso 4: ordená los registros completos
Al menos prepará:
- La orden C2C;
- El número de orden;
- La hora de la operación;
- La cantidad de USDT;
- El precio;
- Los datos de la contraparte;
- El chat;
- El comprobante de la cuenta de pago o bancaria;
- El registro del origen del USDT.
No borres los chats, ni limpies los registros porque pasaron unos meses.
Paso 5: explicá el origen de fondos según lo que pidan
El punto no es explicar:
«alguien me dijo que retirar así no congela».
sino poder explicar:
por qué ese dinero entró a tu cuenta.
Un registro de órdenes completo, continuo y verificable vale más que una explicación de palabra.
Paso 6: si el monto es grande o el caso complejo, buscá ayuda profesional
Si hay:
- Monto grande;
- Autoridad de otra jurisdicción;
- Varios fondos vinculados a casos;
- Congelamiento prolongado;
- Pedido de devolución;
- Necesidad de armar documentación legal;
no te quedes solo con posts de experiencia en internet.
Si hace falta, consultá a un abogado con experiencia en estos casos.
Doce: ¿qué hago si me piden una «tarifa de desbloqueo» o «depósito de garantía»?
Si alguien, por:
- WhatsApp;
- Telegram;
- Un chat privado;
- Una llamada;
te dice:
«pagá una tarifa de desbloqueo y se levanta».
«depositá una garantía y se libera ya».
«transferí primero a una cuenta segura».
Desconfiá al máximo.
No transfieras directo a una cuenta privada que te pase la otra persona.
Lo correcto es:
verificar directo por los canales oficiales del banco, la plataforma de pago, la autoridad o el exchange.
Ningún problema real de cuenta debería resolverse solo por el chat privado de un desconocido.
Trece: ¿la venta C2C en Binance y OKX tiene comisión?
No lo simplifiques a:
«todo C2C es gratis para siempre».
OKX muestra en algunas páginas C2C operaciones con cero comisión, pero fijate en la página real de la orden.
Binance aclara que distintos mercados C2C y tipos de orden pueden tener comisión maker o taker, y que varía según el mercado.
Además, aunque la comisión de la plataforma sea 0:
igual tenés otro costo:
el spread de cotización.
Por ejemplo, el precio de referencia del mercado y el precio al que el vendedor quiere comprar tu USDT pueden diferir.
Ese spread varía en tiempo real según:
- El mercado;
- La hora;
- La moneda fiduciaria;
- El monto;
- La forma de pago;
- El vendedor.
Por eso no conviene usar un número fijo de largo plazo como «0,5%–2%» para juzgar el costo.
Al crear la orden compará directo:
cuánto vas a recibir de verdad al final.
Catorce: ¿cuánto tarda un retiro C2C?
Tampoco hay una respuesta fija.
La velocidad depende de:
- El vendedor;
- La forma de pago;
- La velocidad del banco;
- Si aparece un reclamo de orden;
- El estado del mercado en ese momento.
Muchas órdenes fijan un plazo de pago claro.
Pero recordá siempre:
que la orden diga «pagado» no significa que tu cuenta ya recibió.
Fijate solo en el registro real de tu cuenta de pago o cuenta bancaria.
Quince: mi lógica de elección en C2C
Si resumo mi método en unas líneas:
1. No cambio de vendedor desconocido por unos centavos
Si ya operé varias veces normal con un vendedor con más de 1 año y volumen estable, priorizo ese historial real.
2. Cobro sobre todo por una cuenta de pago a mi nombre
Es mi costumbre personal.
Hasta hoy, usando ese método no tuve llamadas antifraude ni restricciones.
Pero no es un «método anticontrol», ni significa que la cuenta de pago sea naturalmente más segura que el banco.
3. Cada operación se vuelve a confirmar
Aunque hayas operado muchas veces:
no llegó, no liberes.
Quien paga es anómalo, no liberes directo.
Orden anómala, primero reclamá.
4. No acepto operaciones privadas
Por más conocido que sea el vendedor, prefiero conservar el registro de la orden del exchange.
Porque con la orden:
al menos tenés la hora, el monto, la cantidad y el chat completos.
5. Guardo los registros
El manejo de riesgo central del C2C no es:
«cómo hacer que el control no te vea».
sino:
si después alguien te pregunta de dónde salió esa plata, si podés explicarlo completo.
Preguntas frecuentes (FAQ)
P1: ¿cómo cambio USDT por mi moneda local?
El mecanismo común es vender USDT en el mercado C2C de un exchange que admita tu región de registro: el comprador te paga según la orden a tu cuenta de cobro a tu nombre, y vos confirmás la llegada real antes de liberar el USDT.
Si la función está disponible, fijate según tu región de registro, las reglas locales y la página del exchange.
P2: ¿Binance y OKX pueden retirar USDT directo a mi cuenta bancaria?
En C2C no es «el exchange convierte automáticamente USDT y te lo gira al banco».
En realidad es:
vos vendés USDT y la contraparte te paga.
El activo digital lo custodia el exchange; el pago en moneda fiduciaria se hace por la forma de pago que elijan las partes.
P3: ¿cuenta de pago o cuenta bancaria, cuál es más segura?
Ninguna garantiza no disparar un control de riesgo.
La cuenta de pago y el banco tienen sus propios mecanismos antilavado, antifraude y de control.
Frente a solo elegir la herramienta de cobro, importan más la contraparte, la identidad real de quien paga, la completitud de la orden y el registro de fondos.
P4: ¿un vendedor con más de un año es más seguro?
El tiempo de operación y el historial sirven como criterio de filtrado.
Yo en lo personal también priorizo vendedores con más tiempo, volumen estable y con los que ya operé normal.
Pero no garantiza que cada pago futuro no tenga riesgo.
Por eso cada operación se vuelve a verificar.
P5: ¿operar siempre con el mismo vendedor tiene ventaja?
La ventaja es reducir la incertidumbre de información de enfrentar cada vez una contraparte nueva, y que ya tenés tu propio historial.
Pero «vendedor fijo» no reemplaza la verificación de la identidad real de quien paga, ni garantiza no disparar el control de riesgo del banco o la plataforma de pago.
P6: ¿por qué hay que mirar quién paga aunque ya llegó el dinero?
Porque en C2C existe el riesgo de pago por terceros y fraude triangular.
Si el comprador de la orden y quien paga de verdad no coinciden, no conviene liberar directo; reclamá o verificá según las reglas de la plataforma.
P7: ¿si recibí el dinero, la cuenta bancaria seguro no se congela?
No se puede garantizar.
La cuenta puede quedar restringida por control de riesgo de la plataforma de pago, bloqueo por antifraude, vínculo con fondos de un caso o congelamiento judicial.
Que la operación haya salido bien no significa que no haya otros riesgos del lado del banco.
P8: ¿un monto grande conviene partirlo en varias operaciones?
No lo interpretes así.
Partir la operación a propósito no cambia el origen de fondos, y no debería usarse como forma de eludir el control del banco.
Con un monto grande, fijate más en la prueba del origen, el registro de órdenes, la ley local y las reglas de uso de la cuenta.
P9: ¿vender USDT por C2C tiene comisión?
Varía según la plataforma y el mercado.
OKX muestra en algunos mercados C2C cero comisión de trading; Binance aclara que distintos mercados pueden cobrar comisión maker/taker.
Fijate en la comisión real al crear la orden.
Además está el spread entre la cotización del vendedor y el precio de referencia del mercado.
P10: la contraparte ya marcó «pagado», ¿por qué no libero directo?
Porque eso solo es la declaración de la contraparte en el exchange.
Tenés que entrar vos a tu cuenta de pago o bancaria y confirmar que el dinero llegó de verdad.
Si no llegó de verdad, no liberes el USDT.
Resumen en una frase
Cambiar USDT por tu moneda local vía C2C no se trata de manejar un «botón de venta», sino de toda la cadena:
elegir contraparte → crear la orden → verificar la llegada real → revisar quién paga → guardar el registro → y recién liberar.
Yo prefiero a largo plazo vendedores con más de 1 año de operación, volumen histórico estable y con los que ya operé normal, y cobro sobre todo por una cuenta de pago a mi nombre, sin cambiar de contraparte desconocida por una diferencia de precio chica.
Pero no llamo a esto «método anticongelamiento».
Lo que de verdad reduce es:
la incertidumbre de enfrentar una contraparte totalmente desconocida.
No garantiza que cada pago futuro no tenga problema, ni elude el control antilavado y de riesgo normal del banco, la plataforma de pago o la justicia.
Así que el principio más importante sigue siendo:
no aceptar pagos anómalos de terceros, no salir de la plataforma a operar en privado, no liberar sin ver el dinero real, y conservar a largo plazo la orden y el registro de fondos.
Próximos pasos
- ¿Cómo comprar USDT en Binance? Tutorial completo C2C
- ¿Cómo comprar USDT en OKX? Tutorial completo C2C
- Tutorial para transferir USDT: ¿TRC20 o ERC20?
- Binance vs OKX: ¿cuál es mejor?
Nota de verificación de datos
Los hechos clave de este artículo se verificaron el 2026-10-16, uno por uno:
- Requisito de identidad real del pago C2C: las reglas de OKX exigen que la cuenta de pago coincida, en principio, con la identidad real del comprador; ante un pago de una cuenta que no es del comprador, la plataforma recomienda no liberar y procesar por el reclamo de la orden. Fuente: centro de ayuda de OKX.
- Confirmar la llegada antes de liberar: Binance recuerda al vendedor que, antes de confirmar el cobro y liberar el activo digital, confirme por su cuenta que el dinero entró de verdad a su cuenta bancaria o de pago, sin depender solo de SMS, correo o capturas. Fuente: centro de ayuda oficial de Binance.
Aviso legal
Este artículo solo explica USDT, el mecanismo de trading C2C, la operación en plataforma y sus riesgos, y no constituye consejo de inversión, de trading, legal, fiscal ni de cumplimiento.
Las actividades con criptomonedas están sujetas a leyes y requisitos regulatorios distintos según el país y la región. El lector debe juzgar según su lugar de residencia, su región de registro de cuenta y la ley aplicable, y no debe interpretar este artículo como una forma de eludir el control de riesgo, la revisión antilavado o los requisitos regulatorios de una institución financiera.
Si hay un monto grande, congelamiento judicial, fondos vinculados a un caso o una disputa legal, conviene consultar a la institución financiera, la autoridad o un abogado.
Operaciones en exchanges · USDT · Seguridad de billeteras
Responsable de investigar y organizar contenido sobre Binance, OKX, transferencias de USDT, retiros y seguridad de billeteras. Los pasos y datos clave de este artículo se verifican según el tipo de contenido, usando registros de operaciones reales, documentación oficial de la plataforma y fuentes públicas. La interfaz, las comisiones y las reglas regionales pueden cambiar, por lo que el artículo se revisa y actualiza de forma continua.
Estado: revisión manual · Última verificación 2026-10-16
Revisado por: equipo editorial de Veldux
- Centro de ayuda de OKX: vinculación de forma de pago C2C y reglas de verificación de identidad realVerifica «quién paga importa más que si el vendedor es antiguo»: el pago C2C debe usar, en principio, una cuenta con identidad real coincidente con la del comprador; si llega un pago de una cuenta que no es del comprador, hay que pausar la liberación y procesar por el reclamo de la orden
- Centro de ayuda oficial de Binance (C2C)Verifica los pasos 5 / 6 de la venta en Binance: la plataforma recuerda al vendedor que, antes de confirmar el cobro y liberar el activo digital, confirme por su cuenta que el dinero entró de verdad en su cuenta bancaria o de pago, sin depender solo de SMS, correo o capturas del comprador
- 2026-10-16ActualizaciónSe añadieron los superíndices de la cadena de evidencia y la «Nota de verificación de datos», los enlaces oficiales se movieron a sources y se actualizó la fecha de verificación de los hechos clave.
Principios editoriales enpolítica editorial,política de correcciones。