¿Puede colapsar USDT? ¿Es segura Tether? Reservas, auditoría y riesgo de congelamiento (2026)
Índice
Beneficio para nuevos usuarios de Binance
20% de devolución en comisiones
Registro oficial de Binance · Debes completar la verificación de identidad (KYC) para operar y retirar
Mucha gente se pone a pensar en serio en el riesgo de USDT por primera vez no porque suba o baje, sino por una pregunta que aparece de golpe:
¿El USDT de mi cuenta — 10.000, 100.000 o más — de verdad va a seguir valiendo esos dólares?
Esa pregunta no se responde con un simple «USDT es muy seguro» ni con un «USDT va a explotar en cualquier momento».
A septiembre de 2026, la situación detrás de USDT es bastante más clara que hace unos años. Tether ha volcado gran parte de sus reservas a bonos del Tesoro de EE. UU., y en 2026 completó por primera vez una auditoría financiera completa con opinión de KPMG. Con esa información, hoy no hay evidencia de que USDT esté en una espiral de muerte como la de UST en 2022.
Pero eso tampoco significa que tener USDT sea como tener un depósito bancario.
Lo que de verdad necesitás saber es por qué se mantiene en 1 dólar, en qué casos puede perder el ancla, y una cuestión que se suele pasar por alto: aunque USDT en sí no colapse, tu USDT puede quedar temporalmente bloqueado por un congelamiento de dirección, un control de riesgo del exchange o un problema al retirar fondos.
Este artículo aclara todo eso.
Este texto habla del mecanismo de reservas, emisión y riesgos de uso de USDT, y no es un consejo de inversión. Las stablecoins no son depósitos bancarios, no tienen seguro de depósitos y no existe una stablecoin que «jamás vaya a tener problemas».
USDT y el UST de aquel entonces no son lo mismo
Cuando se habla de «colapso de una stablecoin», mucha gente piensa primero en UST en 2022.
Eso genera una confusión fácil.
El problema central de UST en su momento era que no tenía suficientes activos en dólares esperando a que los usuarios los rescataran. Dependía sobre todo del mecanismo de acuñación, quema y arbitraje entre UST y LUNA para mantener el dólar.
Cuando el mercado dejó de creer en ese mecanismo, las ventas crecieron, LUNA se desplomó y todo el sistema entró en una espiral de muerte.
La lógica de USDT no es esa.
El modelo de Tether se parece más a esto:
Por cada USDT emitido en el mercado, el emisor tiene una cantidad equivalente de activos de reserva.
Esas reservas no son todas efectivo en cuentas bancarias: gran parte son bonos del Tesoro de EE. UU. de corto plazo y otros activos líquidos, y también incluyen oro, bitcoin y otros activos.
Así que al mirar USDT no te quedes solo con la etiqueta «stablecoin». La pregunta más útil es otra: ¿le alcanzan los activos a Tether, y si viene un rescate masivo, puede convertirlos a dólares a tiempo?
¿Qué tiene Tether hoy, exactamente?
Vale la pena mirar los datos del primer trimestre de 2026 de Tether.
Al 31 de marzo de 2026, Tether informó:
| Concepto | Cifra aproximada |
|---|---|
| Activos totales | 191,77 mil millones de dólares |
| Pasivos totales | 183,54 mil millones de dólares |
| Pasivos vinculados a tokens emitidos | 183,44 mil millones de dólares |
| Exceso de activos sobre pasivos | 8,23 mil millones de dólares |
| Exposición directa e indirecta a bonos del Tesoro de EE. UU. | unos 141 mil millones de dólares |
| Oro | unos 20 mil millones de dólares |
| Bitcoin | unos 7 mil millones de dólares |
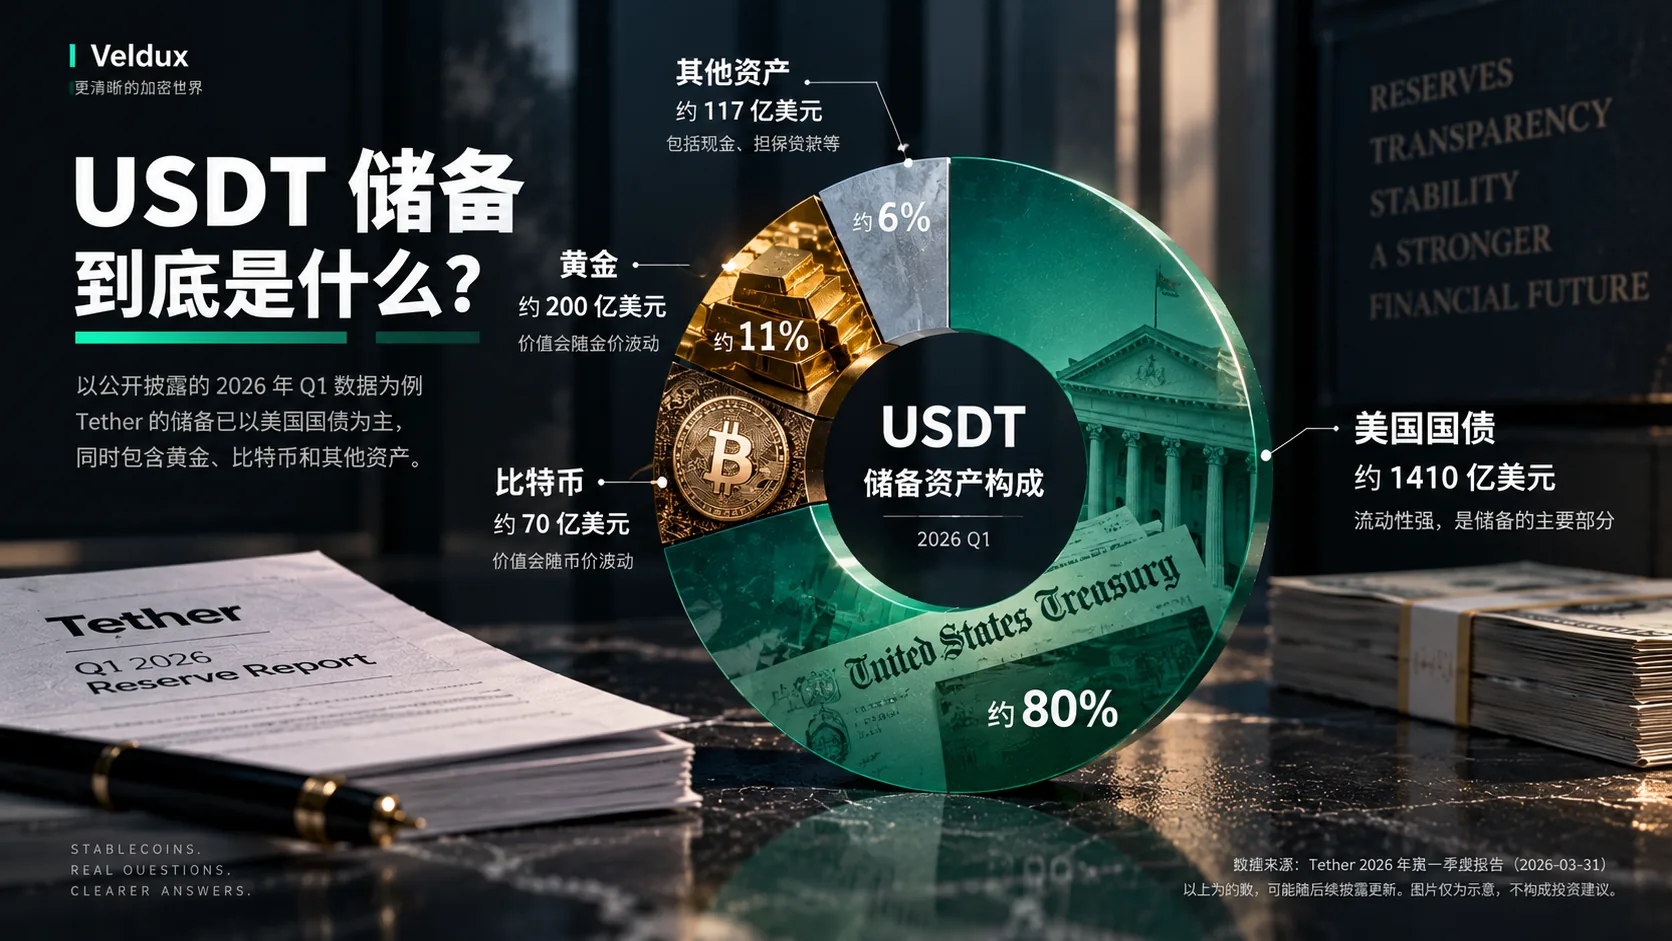
Al menos mirando este balance, la situación no es «emitieron más de 180 mil millones de dólares en USDT y no se sabe dónde está el dinero».
Los bonos del Tesoro de EE. UU. ya son la mayoría absoluta de las reservas. Para una stablecoin, esto importa más que «cuánto suman los activos», porque ante un rescate masivo, poder liquidar los activos rápido define si el emisor puede pagar los dólares.[2]
Pero tampoco hay que irse al otro extremo:
Que los activos superen a los pasivos no significa que jamás vaya a haber un problema.
En las reservas de Tether sigue habiendo oro, bitcoin y otros activos cuyo precio fluctúa. Si esos activos se desploman en el corto plazo, el colchón se achica.
Por eso yo prefiero entender al USDT de hoy así:
El respaldo de activos es claramente más sólido que antes, pero sigue siendo una stablecoin centralizada emitida por una empresa privada.
Eso es bastante más preciso que decir simplemente «seguro» o «inseguro».
Un cambio importante: Tether por fin hizo una auditoría completa
El punto por el que más se criticó a USDT en el pasado fue:
¿Por qué durante tantos años solo hubo atestación y no una auditoría completa?
No son lo mismo.
En el pasado Tether publicaba periódicamente pruebas de reservas o informes de atestación. Una firma contable revisaba activos y pasivos en un momento dado y confirmaba si los datos publicados se correspondían con la situación.
Pero una auditoría completa de estados financieros revisa un alcance mucho mayor: los estados financieros, los registros de transacciones, las valoraciones, la titularidad de los activos, la evidencia interna, etc.
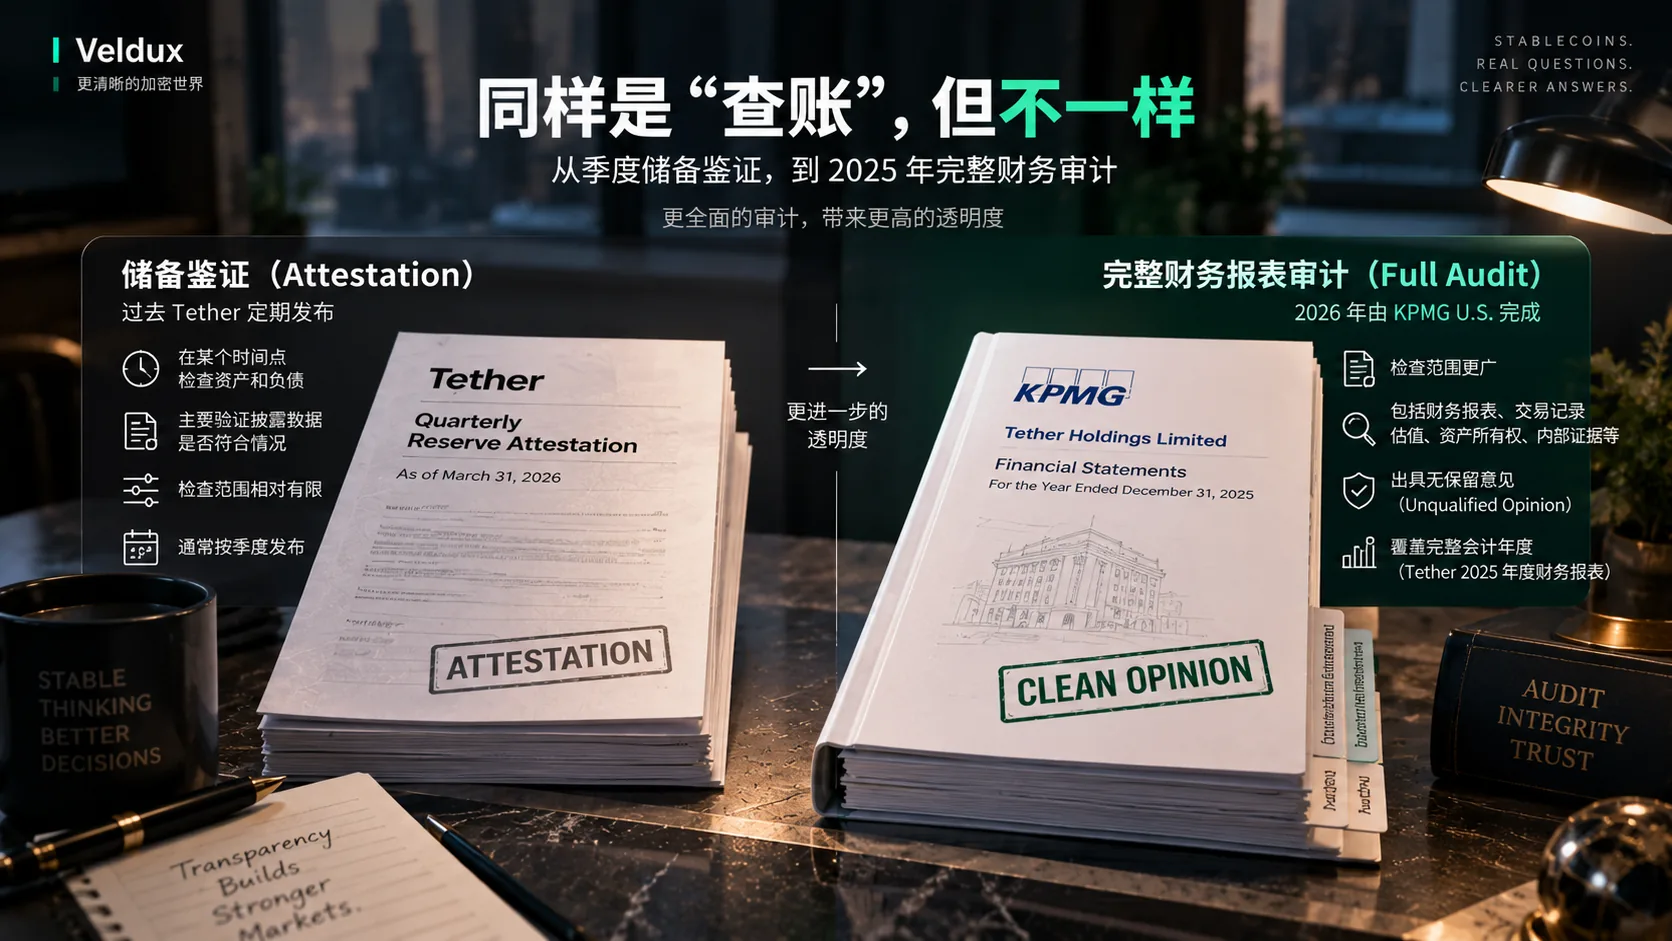
Ese problema criticado durante años por fin tuvo un cambio real en 2026.
En agosto de 2026, Tether anunció que KPMG U.S. había completado la primera auditoría independiente completa de sus estados financieros de 2025, con opinión sin salvedades.
La opinión de KPMG sostiene que los estados financieros, en sus aspectos significativos, presentan razonablemente la situación financiera de Tether al cierre de 2025. En los datos auditados que publicó Tether, las reservas superaban a los pasivos relacionados en unos 6,81 mil millones de dólares.[1]
Esto hay que mirarlo con objetividad.
No demuestra:
«USDT es absolutamente seguro a partir de ahora.»
Pero sí cambia aquella situación de:
«Tether nunca hizo una auditoría completa.»
Así que si en 2026 todavía leés artículos que dicen «USDT sigue sin auditoría completa», esa fuente ya quedó desactualizada.
Entonces, ¿USDT puede perder el ancla?
Sí.
Que una stablecoin se llame «estable» no significa que su precio de mercado sea siempre exactamente 1,0000 dólares.
USDT se ha desviado del dólar varias veces en su historia.
Una de las más serias ocurrió en 2018. El mercado estaba muy preocupado por la relación bancaria y las reservas de Tether, y en algunos mercados USDT llegó a caer hasta cerca de 0,90 dólares.
En 2023 hubo otra presión menor. La proporción de USDT en el pool de stablecoins de Curve se desbalanceó con claridad, y USDT llegó a caer hasta cerca de 0,997 dólares.
Ojo: en el evento de Silicon Valley Bank de 2023, el que perdió el ancla hasta cerca de 0,87 dólares fue USDC, no USDT. USDT llegó a cotizar por encima de 1 dólar por la huida al refugio, así que no mezcles los dos eventos.[3]
Esa historia muestra una cosa:
USDT puede perder el ancla, pero perder el ancla y llegar a cero no son para nada lo mismo.
Si de golpe hay pánico en el mercado, no es raro que USDT en los exchanges baje a 0,99, 0,98 o incluso menos.
Lo realmente grave es que el mercado empiece a dudar de que Tether pueda cumplir un rescate masivo a un valor cercano a 1 dólar.
Recién en ese punto se discute si hay una corrida sistémica.
Los datos de reservas y la auditoría completa que hoy son públicos no muestran que eso esté ocurriendo.
Lo que muchos pasan por alto: USDT puede ser congelado
Si solo preguntás «¿USDT va a llegar a cero?», es fácil olvidar la característica más importante que tiene como stablecoin centralizada:
Tether tiene la capacidad de congelar direcciones específicas en la cadena.
Esto es totalmente distinto a bitcoin.
En la red de bitcoin no existe una «empresa Bitcoin» que pueda impedir que los BTC de una dirección se transfieran porque recibió un aviso de una autoridad.
USDT sí tiene emisor.
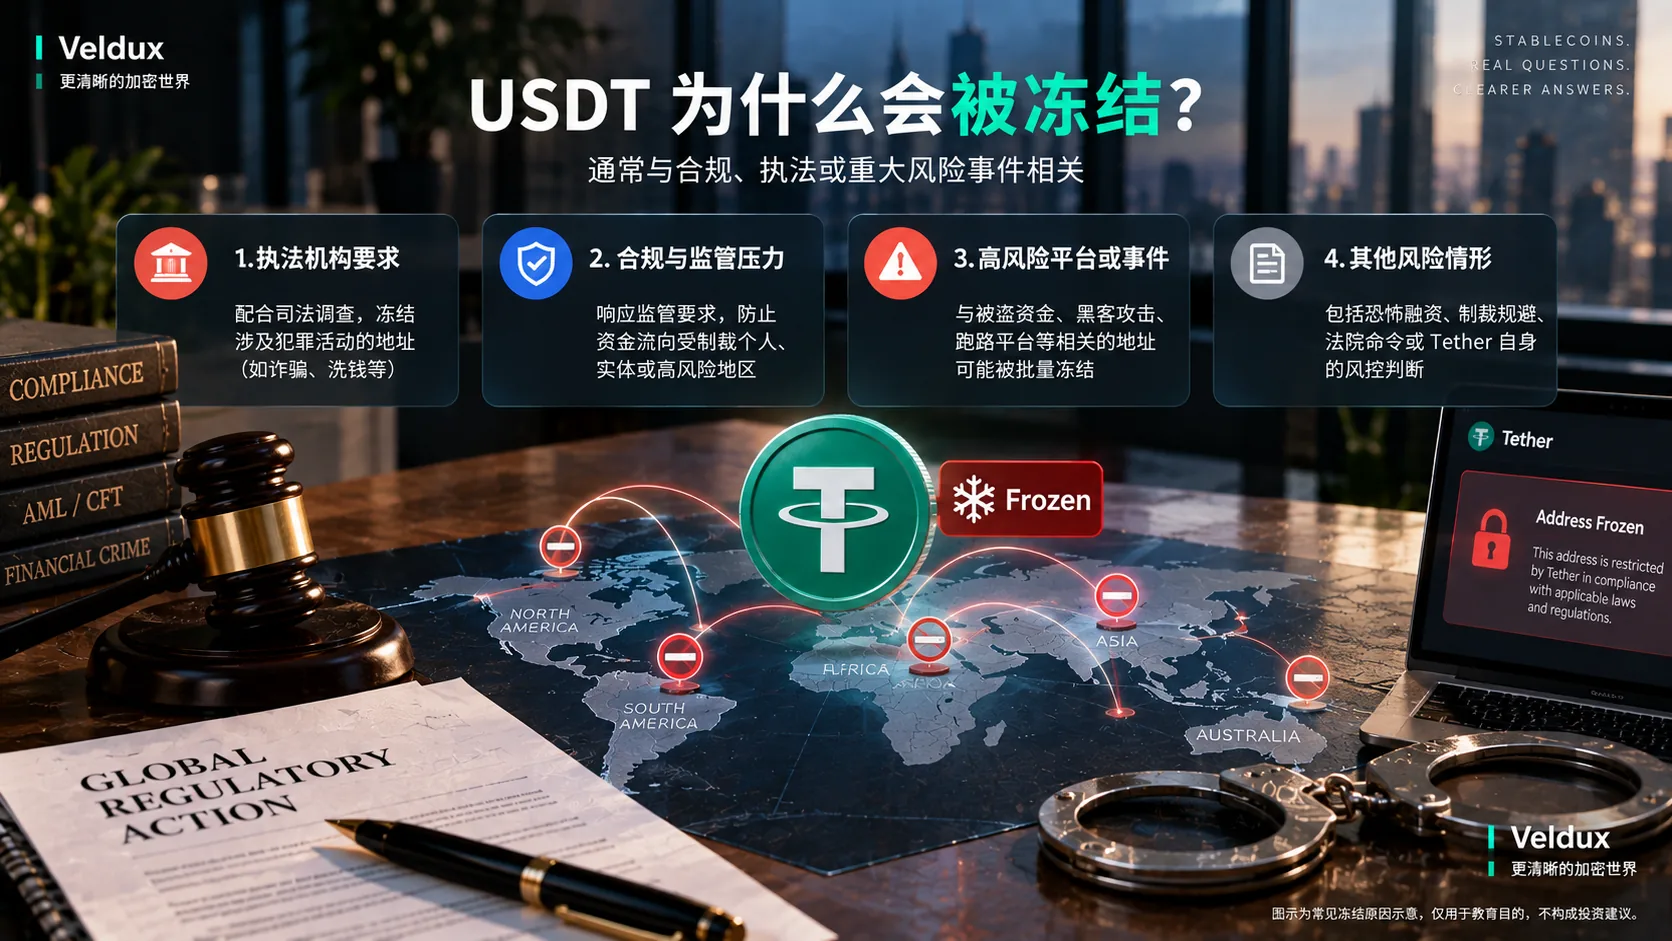
Tether puede agregar direcciones específicas a una lista negra por sanciones, investigaciones de cumplimiento o requisitos antilavado.
En diciembre de 2023, Tether anunció públicamente que ampliaba su política voluntaria de congelamiento y aplicaba medidas a direcciones vinculadas a la lista de sanciones OFAC SDN.[4] En abril de 2026, Tether anunció que, en coordinación con el gobierno de EE. UU., congeló más de 344 millones de USDT en dos direcciones.[8]
Esto no significa que «a cualquier persona común Tether le va a confiscar los fondos en cualquier momento».
La gran mayoría de estas operaciones tienen que ver con fraude, lavado de dinero, hackeos, sanciones o investigaciones de cumplimiento.
Pero sí revela una propiedad de USDT que no se puede evitar:
Podés custodiar vos la clave privada de tu USDT, pero el activo USDT en sí sigue bajo el control del emisor.
Esa es una de las mayores diferencias entre «autocustodiar USDT» y «autocustodiar BTC».
Tener tu propia wallet no significa que el emisor no te alcance
Muchos principiantes creen:
«Si saco mi USDT de Binance a una wallet fría, ya nadie puede tocar mis monedas.»
Eso es cierto solo a medias.
Una wallet fría sí resuelve el riesgo de custodia del exchange.
Por ejemplo, si el exchange quiebra, restringe los retiros o te hackean la cuenta, mientras las monedas estén en tu wallet y cuides bien la clave privada, el exchange no las toca.
Pero una wallet fría no resuelve el congelamiento por parte del emisor de USDT.
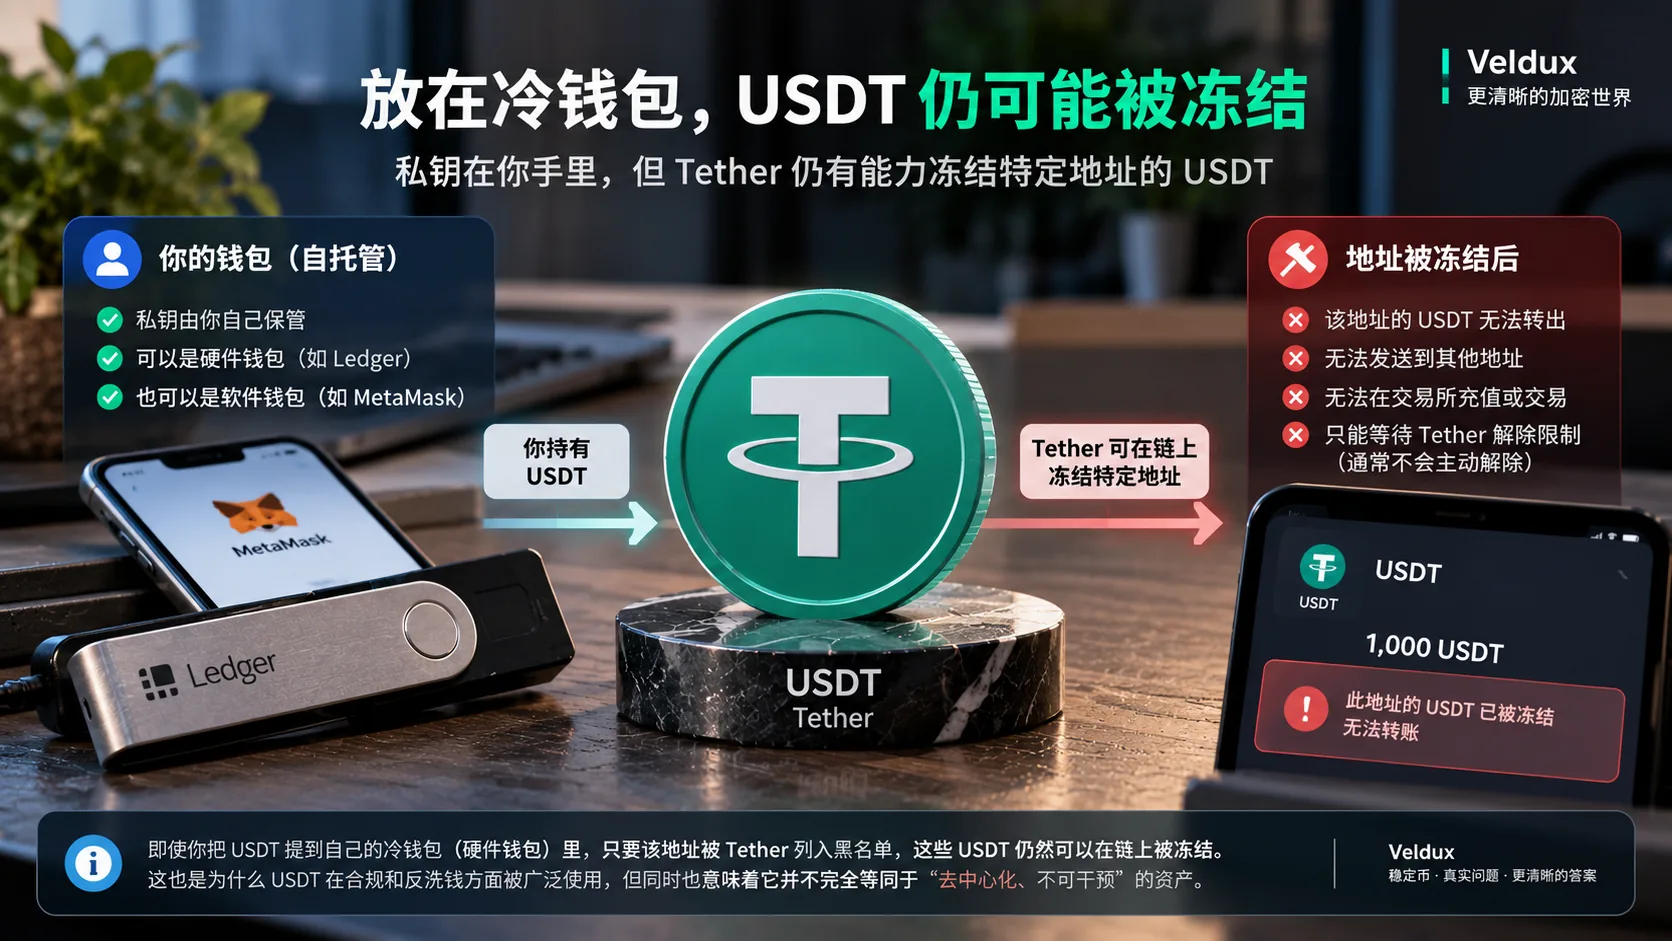
Si Tether agrega una dirección de USDT a la lista negra, aunque la frase semilla siga en tus manos, ese USDT puede no poder transferirse.
Entonces:
«Las monedas están en mi wallet» y «este activo es totalmente descentralizado» son dos conceptos distintos.
Vale la pena que los principiantes lo tengan claro.
Lo que un usuario común enfrenta de verdad no es el colapso de USDT
Si solo comprás y transferís monedas con normalidad, que las reservas de USDT se desplomen de golpe no es lo que más te conviene temer cada día.
Las pérdidas más comunes suelen ocurrir en otros lugares.
Recibir fondos problemáticos al retirar por C2C
Por ejemplo, vendés USDT y la contraparte te transfiere fondos a tu cuenta bancaria, tu cuenta de pago u otra cuenta de pago que uses.
USDT en sí no tuvo ningún problema, pero si el dinero de la otra parte está vinculado a un fraude o una investigación, tu cuenta de cobro puede entrar en control de riesgo.
Por eso en una operación C2C no se puede mirar solo:
«quién paga más».
El historial de transacciones, el volumen, la tasa de finalización, el tiempo de registro, la identidad del comerciante y la forma de pago suelen importar más que esos centavos de diferencia de precio.
Esos indicadores solo ayudan a descartar una parte de las contrapartes claramente anómalas; no demuestran que el dinero que te paga la contraparte no tenga ningún problema.
Sobre esto escribí un artículo aparte: ¿Cómo cambiar USDT a tu moneda local? Retiro por Binance / OKX y riesgo de cuenta congelada.
Enviar por la red equivocada
Otro problema común es elegir al retirar una red que la plataforma receptora no admite, o que la dirección y la red no se correspondan. Una transacción on-chain, una vez confirmada, normalmente no se puede revertir; si se puede recuperar depende de que la plataforma receptora admita la recuperación manual, y en algunos casos se cobra una tarifa.
Si todavía confundís TRC20, ERC20 y BEP20, podés empezar por: ¿Qué red elegir para transferir USDT?.
Riesgo de clave privada y de cuenta en el exchange
Si dejás USDT en el exchange, asumís el riesgo de custodia de la plataforma y de seguridad de la cuenta.
Si sacás USDT a una wallet, asumís el riesgo de la frase semilla, la clave privada, las autorizaciones y el phishing.
No hay ninguna forma de eliminar todos los riesgos; solo se trasladan de un lugar a otro.
¿Por qué se ve cada vez menos USDT en Europa?
Este es otro tipo de riesgo: no que USDT en sí llegue a cero, sino que en una región deje de ser cómodo usarlo.
Con la entrada en vigor de MiCA en la UE, se impusieron requisitos de licencia y regulación más claros a los emisores de stablecoins y a los proveedores de servicios de criptoactivos. El 1 de julio de 2026 terminaron los períodos transitorios de los CASP en toda la UE.[5]
Como USDT no obtuvo el mismo arreglo de cumplimiento que USDC de Circle para emitir tokens de dinero electrónico bajo MiCA, algunas plataformas orientadas a usuarios europeos ya restringieron o retiraron servicios relacionados con USDT.
Esto no es una señal de que «USDT va a colapsar».
Más precisamente, es:
riesgo de disponibilidad regulatoria.
Si una persona opera sobre todo en Asia, Latinoamérica u otros mercados donde USDT se usa muchísimo, quizás ni lo note.
Pero si vivís en la UE y necesitás tener o negociar stablecoins a largo plazo a través de plataformas con licencia, la conveniencia de USDC suele ser mayor.
EE. UU. ya tiene ley de stablecoins; ahora hay que ver cómo se aplica
La situación en EE. UU. es distinta a la de Europa. La GENIUS Act se convirtió en ley el 18 de julio de 2025 y creó el marco federal de regulación de stablecoins de pago, con requisitos de reservas, divulgación y elegibilidad para emitir. La pregunta pasó de «¿se va a legislar?» a «cómo se ejecutan las reglas concretas», y en 2026 el Departamento del Tesoro de EE. UU. sigue redactando las reglas de implementación.[6]
Para USDT, lo que de verdad vale la pena observar no es el titular de un día, sino:
cómo se van a ejecutar en el futuro las reglas de EE. UU. sobre «emisores de stablecoins del exterior».
Eso puede definir cuánto se podrá usar USDT en plataformas reguladas, instituciones de pago y el sistema financiero de EE. UU.
Por eso hay que separar el riesgo regulatorio del riesgo de reservas.
USDT puede tener reservas suficientes y, aun así, volverse incómodo de usar en algunos mercados por cambios regulatorios.
¿Cómo veo yo a USDT y USDC?
Si hay que elegir uno de los dos, no hace falta convertir la pregunta en «cuál es absolutamente seguro».
Ambos son stablecoins de dólar centralizadas, y ambos tienen capacidad de control por parte del emisor.
La diferencia está sobre todo en el escenario de uso.
| Dimensión | USDT | USDC |
|---|---|---|
| Emisor | Tether | Circle |
| Mayor ventaja | Mucha profundidad de negociación global y amplio soporte en exchanges | Sistema de cumplimiento y divulgación de reservas más completo |
| Divulgación de reservas | Informe de reservas trimestral; en 2026 completó la primera auditoría financiera completa | Atestación mensual de terceros y publicación de información de reservas con mayor frecuencia |
| MiCA en la UE | Algunas plataformas europeas restringen servicios relacionados | Ya estableció un sistema de emisión conforme a MiCA |
| Capacidad de congelar direcciones | Sí | Sí |
| Uso habitual | Trading, transferencias, C2C | Plataformas de cumplimiento, instituciones y parte del ecosistema DeFi |
Circle hoy obtiene cada mes una atestación de terceros sobre las reservas de USDC y publica información de reservas con mayor frecuencia; Tether, por su parte, en 2026 cubrió una de sus mayores carencias históricas de transparencia: la primera auditoría financiera completa.[7]
Así que seguir distinguiéndolos con:
«USDT no tiene auditoría, USDC sí.»
ya no es preciso.
Si solo compro monedas de forma temporal, hago trading o transfiero entre plataformas, la liquidez de USDT sigue siendo muy cómoda.
Si es para guardar un monto en stablecoin de dólar por un tiempo largo, me fijo más en el emisor, el entorno regulatorio, el canal de rescate y la diversificación de activos, y no solo en cuál moneda tiene más volumen.
Si estás dudando entre los dos, podés mirar este artículo: USDT vs USDC: ¿cuál te conviene?.
Entonces, ¿conviene tener USDT a largo plazo?
No hay un monto que sirva para todos.
Pero yo distingo entre «usar USDT» y «ahorrar en USDT».
Por ejemplo:
Hoy deposito 5.000 USDT para comprar BTC, y el USDT queda unos días en la cuenta.
Frente a:
Cambio todos mis ahorros de años a 200.000 USDT y los dejo tres años.
Son dos niveles de riesgo completamente distintos.
En el primer caso, estás usando sobre todo la liquidez de USDT.
En el segundo, en la práctica estás asumiendo a largo plazo el riesgo de crédito, regulatorio, de reservas y de congelamiento de Tether.
Así que la pregunta nunca fue:
«¿Se puede tener USDT?»
sino:
«¿Necesito tener una proporción tan grande de mi patrimonio apretada a largo plazo en un solo emisor de stablecoin?»
Cuanto más grande el monto y más largo el tiempo, más vale la pena pensar esa pregunta en serio.
Si mañana alguien vuelve a decir «USDT va a colapsar», ¿qué miro primero?
Mi primera reacción no es ver quién grita más fuerte en los grupos, sino abrir los principales mercados y mirar el precio. Que un exchange chico muestre de golpe 0,97 no es lo mismo que Binance, OKX y Coinbase se desvíen todos a la vez claramente de 1 dólar.
Después miro el rescate. Que el precio baje un momento a 0,99 no significa que haya un problema de reservas; lo que de verdad hay que vigilar es que muchos usuarios pidan el rescate y el rescate de Tether empiece a comportarse raro.
Si la presión continúa, recién ahí voy al último informe de reservas. En ese punto «activos totales mayores que pasivos totales» ya no alcanza; hay que mirar qué activos tiene. Los bonos del Tesoro de corto plazo, el efectivo, los préstamos, el oro y BTC no tienen la misma liquidez en un entorno de estrés.
Por último confirmo si es un evento regulatorio. A veces un exchange retira USDT solo porque cambiaron las reglas de su región, sin relación directa con la salud de las reservas de Tether.
FAQ
¿USDT de verdad tiene respaldo en dólares?
Dicho con más precisión: USDT tiene respaldo en activos de reserva, pero no es que por cada USDT emitido haya un billete de dólar quieto en una cuenta bancaria.
Las reservas están compuestas sobre todo por bonos del Tesoro de EE. UU. y otros activos.
Al primer trimestre de 2026, Tether informó activos totales de unos 191,77 mil millones de dólares, pasivos totales de unos 183,54 mil millones, y exposición directa e indirecta a bonos del Tesoro de EE. UU. de unos 141 mil millones.[2]
¿USDT ya tiene auditoría completa?
Sí.
KPMG U.S. completó en 2026 la primera auditoría independiente completa de los estados financieros de Tether de 2025, con opinión sin salvedades.
Esto no es lo mismo que las atestaciones de reservas trimestrales de antes.[1]
¿USDT puede llegar a cero de golpe como UST?
Nadie puede garantizar que ninguna stablecoin jamás sufra un evento extremo.
Pero el mecanismo de USDT y UST es distinto.
UST dependía sobre todo del algoritmo y del arbitraje con LUNA para sostener el precio; USDT tiene detrás reservas a gran escala. Por eso sus estructuras de riesgo no se pueden comparar directo.
Lo que de verdad hay que observar es la calidad de las reservas de Tether, su capacidad de rescate y la confianza del mercado.
¿USDT puede ser congelado?
Sí.
El contrato de Tether tiene capacidad de lista negra y congelamiento, y varias veces ha coordinado con autoridades para congelar direcciones.
Que lo uses con normalidad no significa que sea fácil que te lo congelen, pero si los fondos están vinculados a fraude, lavado, direcciones sancionadas u otra investigación, el emisor sí tiene capacidad de intervenir.
¿En una wallet fría también se puede congelar?
Sí.
Una wallet fría resuelve «quién tiene la clave privada», pero no elimina la función de congelamiento del propio contrato de USDT.
Por eso USDT es un activo que se puede autocustodiar, pero no es como BTC, que no tiene un emisor centralizado.
¿USDT sirve para guardar plata a largo plazo?
Si es solo una herramienta intermedia para comprar monedas, hacer trading y transferir, USDT es muy cómodo.
Si pensás poner una gran parte de tus ahorros familiares a largo plazo toda en una sola stablecoin, hay que considerar el riesgo de emisor, regulatorio, de congelamiento, de reservas y de concentración en un solo activo.
«Precio estable» no es lo mismo que «sin riesgo de crédito».
¿Cómo ver a USDT, en definitiva?
Si me obligás a resumirlo en una frase, no diría «USDT es muy seguro» ni «USDT va a llegar a cero tarde o temprano».
Diría:
USDT en 2026 es bastante más transparente que antes y tiene respaldo de activos reales a gran escala, pero sigue siendo una stablecoin de dólar centralizada, emitida por una empresa privada, que puede congelar direcciones y que está expuesta a cambios regulatorios.
Esas características hay que mirarlas todas juntas.
Sus ventajas son clarísimas: mucha liquidez, amplio soporte en exchanges, transferencias cómodas y mucho uso global.
Sus límites son igual de claros: tenés que confiar en la gestión de reservas de Tether, confiar en que pueda sostener los rescates, y aceptar que el emisor tiene el poder de congelar activos.
Así que para la mayoría de los usuarios comunes, el uso más razonable quizás no sea vivir preocupándose «¿USDT colapsa mañana?», sino:
Usarlo cuando necesitás operar, usarlo cuando necesitás transferir, pero no creer que porque muestra 1 dólar todo el tiempo es exactamente lo mismo que un dólar en el banco.
Si vas a seguir usando USDT, podés continuar con:
- ¿Cómo comprar USDT en Binance?
- ¿Cómo comprar USDT en OKX? Tutorial completo C2C
- ¿Cómo cambiar USDT a tu moneda local? Retiro y riesgo de cuenta congelada
- ¿Qué red elegir para transferir USDT?
- ¿Dónde guardar las monedas después de comprar?
Nota de verificación de datos
Los hechos clave de este artículo se verificaron el 2026-10-16, uno por uno:
- Primera auditoría financiera completa de KPMG: en agosto de 2026 Tether anunció que KPMG U.S. completó la primera auditoría independiente completa de sus estados financieros de 2025 con opinión sin salvedades, con reservas superiores a los pasivos relacionados en unos 6,81 mil millones de dólares. Fuente: comunicado oficial de Tether «primera auditoría financiera completa».
- Reservas y balance del Q1 2026: al 2026-03-31, Tether informó activos totales de unos 191,77 mil millones de dólares, pasivos totales de unos 183,54 mil millones, exposición a bonos del Tesoro de EE. UU. de unos 141 mil millones, oro de unos 20 mil millones y bitcoin de unos 7 mil millones. Fuente: resultados y divulgación de reservas del Q1 2026 de Tether.
- En 2023 el que perdió el ancla fue USDC, no USDT: en el evento de Silicon Valley Bank, el que perdió el ancla hasta cerca de 0,87 dólares fue USDC; USDT llegó a cotizar por encima de 1 dólar por la huida al refugio. Fuente: The Block, Data & Insights (2023-06).
- Política de congelamiento de direcciones: en 2023-12 Tether amplió su política voluntaria de congelamiento y aplica medidas a direcciones vinculadas a la lista de sanciones OFAC SDN. Fuente: comunicado de la política de congelamiento de Tether (2023-12).
- Período transitorio de MiCA en la UE: los períodos transitorios de los CASP bajo MiCA terminaron en toda la UE el 2026-07-01. Fuente: declaración de ESMA sobre el fin de los períodos transitorios de MiCA.
- GENIUS Act de EE. UU.: la ley se firmó el 2025-07-18 y creó el marco federal de regulación de stablecoins de pago. Fuente: declaración de la Casa Blanca sobre la firma de la S.1582.
- Divulgación de reservas de USDC: Circle obtiene cada mes una atestación de terceros sobre las reservas de USDC y publica información con mayor frecuencia. Fuente: Circle, transparencia y divulgación de reservas.
- Caso de congelamiento por cumplimiento de 2026: en 2026-04 Tether coordinó con el gobierno de EE. UU. el congelamiento de más de 344 millones de USDT en dos direcciones. Fuente: comunicado de Tether sobre el congelamiento de más de 344 millones de USDT con la OFAC.
Aviso legal
Este artículo es solo divulgación del mecanismo y los riesgos de las stablecoins, y no constituye un consejo de inversión, de trading ni financiero, ni una garantía sobre la seguridad de USDT, USDC o cualquier otro activo digital.
Las stablecoins tienen riesgo de pérdida del ancla, de emisor, de reservas, regulatorio, de congelamiento, de plataforma de trading y operativo. Para montos grandes, juzgá según tu situación y cumplí las leyes de tu lugar de residencia.
Operaciones en exchanges · USDT · Seguridad de billeteras
Responsable de investigar y organizar contenido sobre Binance, OKX, transferencias de USDT, retiros y seguridad de billeteras. Los pasos y datos clave de este artículo se verifican según el tipo de contenido, usando registros de operaciones reales, documentación oficial de la plataforma y fuentes públicas. La interfaz, las comisiones y las reglas regionales pueden cambiar, por lo que el artículo se revisa y actualiza de forma continua.
Estado: revisión manual · Última verificación 2026-10-16
Revisado por: equipo editorial de Veldux
- Comunicado oficial de Tether «primera auditoría financiera completa»En agosto de 2026 KPMG U.S. completó la primera auditoría independiente completa de los estados financieros de Tether (2025) con opinión sin salvedades; las reservas superaban a los pasivos relacionados en unos 6,81 mil millones de dólares
- Tether — resultados y divulgación de reservas del Q1 2026Al 2026-03-31, activos totales de unos 191,77 mil millones de dólares, pasivos totales de unos 183,54 mil millones; exposición directa e indirecta a bonos del Tesoro de EE. UU. de unos 141 mil millones, oro de unos 20 mil millones, bitcoin de unos 7 mil millones
- The Block — Data & Insights (2023-06)En el evento de Silicon Valley Bank de 2023, el que perdió el ancla hasta unos 0,87 dólares fue USDC y no USDT; USDT llegó a cotizar por encima de 1 dólar por la huida al refugio
- Comunicado de la política de congelamiento de Tether (2023-12)En 2023-12 Tether amplió su política voluntaria de congelamiento y aplica medidas a direcciones vinculadas a la lista de sanciones OFAC SDN
- Declaración de ESMA sobre el fin de los períodos transitorios de MiCALos períodos transitorios de los CASP bajo MiCA terminaron en toda la UE el 2026-07-01
- Declaración de la Casa Blanca sobre la firma de la S.1582La GENIUS Act se convirtió en ley el 2025-07-18 y creó el marco federal de regulación de stablecoins de pago
- Circle — transparencia y divulgación de reservasCircle obtiene cada mes una atestación de terceros sobre las reservas de USDC y publica información de reservas con mayor frecuencia
- Comunicado de Tether sobre el congelamiento de más de 344 millones de USDT con la OFACEn 2026-04 Tether coordinó con el gobierno de EE. UU. el congelamiento de más de 344 millones de USDT en dos direcciones
- 2026-10-16ActualizaciónSe añadieron los superíndices de la cadena de evidencia y la «Nota de verificación de datos», y se actualizó la fecha de verificación de los hechos clave.
Principios editoriales enpolítica editorial,política de correcciones。